


 17.11.2026 11:54 AM
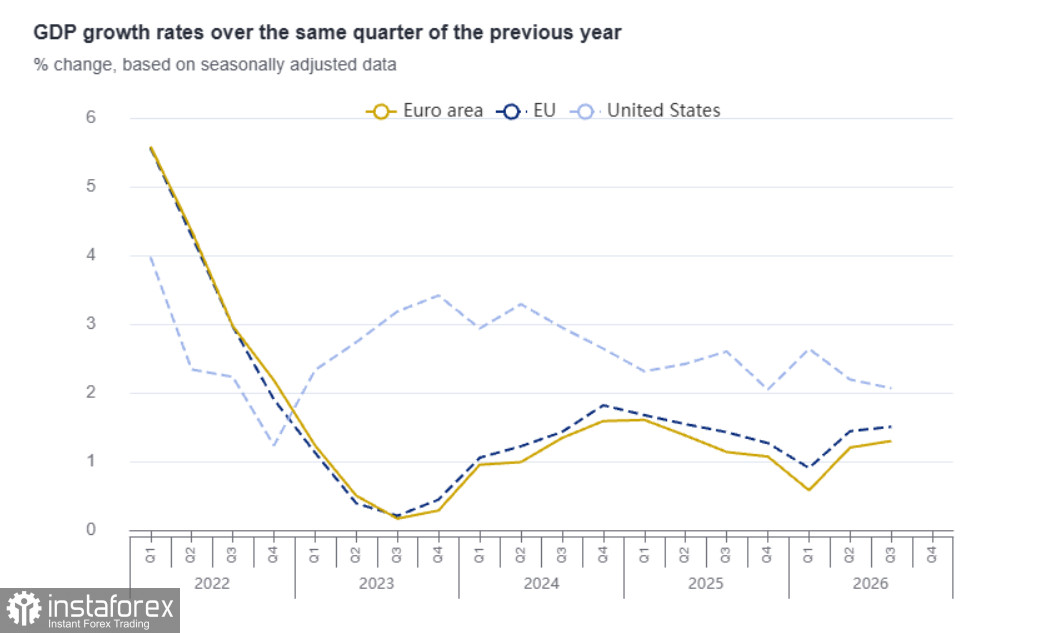
جاءت بيانات الناتج المحلي الإجمالي للربع الثالث مفاجِئة. فقد أكدت Eurostat نموًا فصليًا بنسبة 0.4%، إلا أن العامل الأيرلندي شوّه الصورة العامة مرة أخرى. فباستبعاد أيرلندا، كان النمو سيبلغ فقط 0.2%.
وعلى النقيض من ذلك، تشير بيانات الإنتاج الصناعي إلى الضعف. ففي سبتمبر، ارتفع الإنتاج في منطقة اليورو بنسبة 0.2% فقط مقارنةً بأغسطس، أي بنصف المعدل المتوقع. وعلى أساس سنوي، تراجع الإنتاج بنسبة 1.5%، وهو ما يمثل الشهر الخامس على التوالي من الانكماش. يحد ضعف النشاط الصناعي من قدرة البنك المركزي الأوروبي على اتباع تشديد نقدي قوي، لكن صلابة قطاع الخدمات وسوق العمل تمنع الجهة المنظمة من تجاهل مخاطر التضخم.
في الأسبوع الماضي، لم تترك تعليقات مسؤولي البنك المركزي الأوروبي أي مجال للشك في أن أسعار الفائدة ستستمر في الارتفاع. فقد صرّح نائب رئيس البنك المركزي الأوروبي Boris Vujcic بشكل صريح بأن توقعات الأسواق بمزيد من التشديد النقدي في عام 2027 "لا تبدو غير معقولة". وعبّر Gediminas Simkus عن الرأي نفسه، مشيرًا إلى أن رفعًا واحدًا للفائدة في ديسمبر قد لا يكون كافيًا.
توقعات استطلاع Reuters تكاد تكون بالإجماع: فجميع الاقتصاديين الـ 71 الذين شملهم الاستطلاع يتوقعون رفع سعر الفائدة على الإيداع إلى 2.75% في اجتماع ديسمبر، بينما يتوقع أكثر من ثلثهم زيادة أخرى في الربع الأول من عام 2027. والسبب واضح: بلغ التضخم 4.0% في أكتوبر، أي ضعف هدف البنك المركزي الأوروبي، في حين أن صدمة الطاقة تهدد بإحداث تأثيرات دورية ثانية على الأجور وقطاع الخدمات.
الأسواق سعّرت بالفعل احتمال تنفيذ زيادتين أو ثلاث زيادات في أسعار الفائدة بحلول نهاية العام المقبل. مصدر عدم اليقين المتبقي الوحيد هو مدى برودة فصل الشتاء.
يبقى سوق الغاز الحلقة الأضعف. فبحلول منتصف نوفمبر، كانت منشآت تخزين الغاز في أوروبا ممتلئة بنحو 70.5% فقط، وهو مستوى أقل بكثير من متوسطه الموسمي البالغ 89% خلال السنوات الخمس الماضية. كما أن مستويات التخزين في بداية موسم التدفئة كانت الأدنى منذ عام 2013. وبعد تراجع وجيز في أوائل نوفمبر، عادت عقود TTF الآجلة لشهر ديسمبر لتتجاوز 1,000 دولار لكل ألف متر مكعب، في حين كان متوسط السعر في أكتوبر أعلى بمقدار 2.6 مرة عنه قبل عام. وبحلول 16 نوفمبر، تراجعت الأسعار إلى 86 يورو لكل ميغاواط/ساعة وسط توقعات بطقس أكثر دفئًا وصادرات قياسية من الغاز الطبيعي المسال من الولايات المتحدة. ومع ذلك، لم يطرأ أي تحسن جوهري على الوضع.
أظهر تقرير CFTC أن صافي المراكز البيعية على اليورو تقلّص بمقدار 2.06 مليار ليصل إلى -20.02 مليار. ولا يزال الدببة يحتفظون بأفضلية كبيرة، لكن السعر التقديري ما زال أعلى من متوسطه طويل الأجل، وهو ما يضيف عنصرًا آخر من عدم اليقين إلى التوقعات.
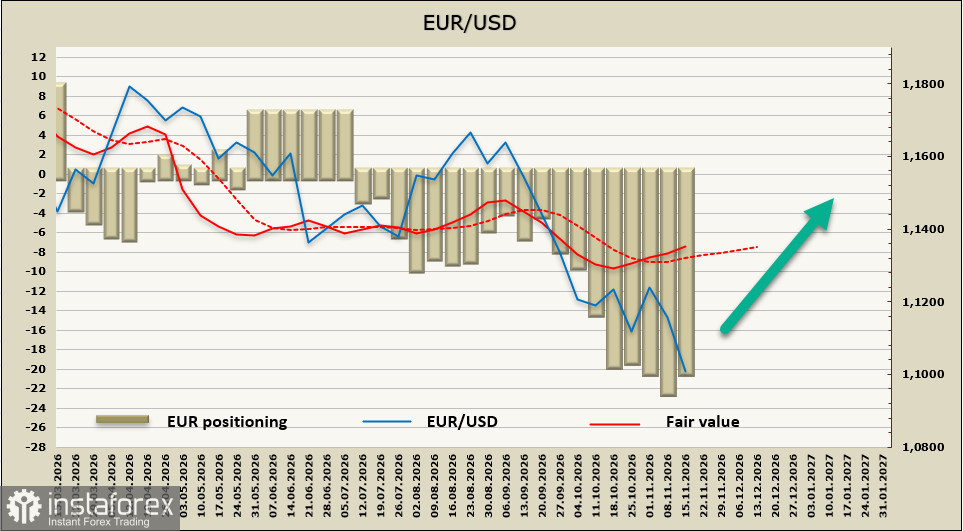
قبل أسبوع، طُرحت إمكانية أن تدفع العوامل الجيوسياسية اليورو إلى مستوى 1.1000، وقد تحقق هذا السيناريو بالفعل. يُعد هذا المستوى ذا أهمية نفسية، لكن يظل خطر الكسر دونه مرتفعًا، إذ يفتقر اليورو إلى محفزات نمو ذاتية في ظل حالة عدم اليقين المرتبطة بالطاقة.
تاريخيًا، يميل زوج EUR/USD إلى الارتفاع مع اقتراب نهاية العام، ولا يزال من الممكن عودته إلى نطاق 1.1200–1.1700. ومع ذلك، لا توجد في الوقت الراهن محفزات واضحة لمثل هذا التعافي. إذا لبّى البنك المركزي الأوروبي التوقعات الإيجابية في اجتماعه لشهر ديسمبر، فقد تتاح لليورو فرصة للتعافي. وفي حال عدم تحقق ذلك، سيصبح السيناريو الأساسي هو التماسك دون مستوى 1.1000.

