


 18.11.2026 07:26 PM
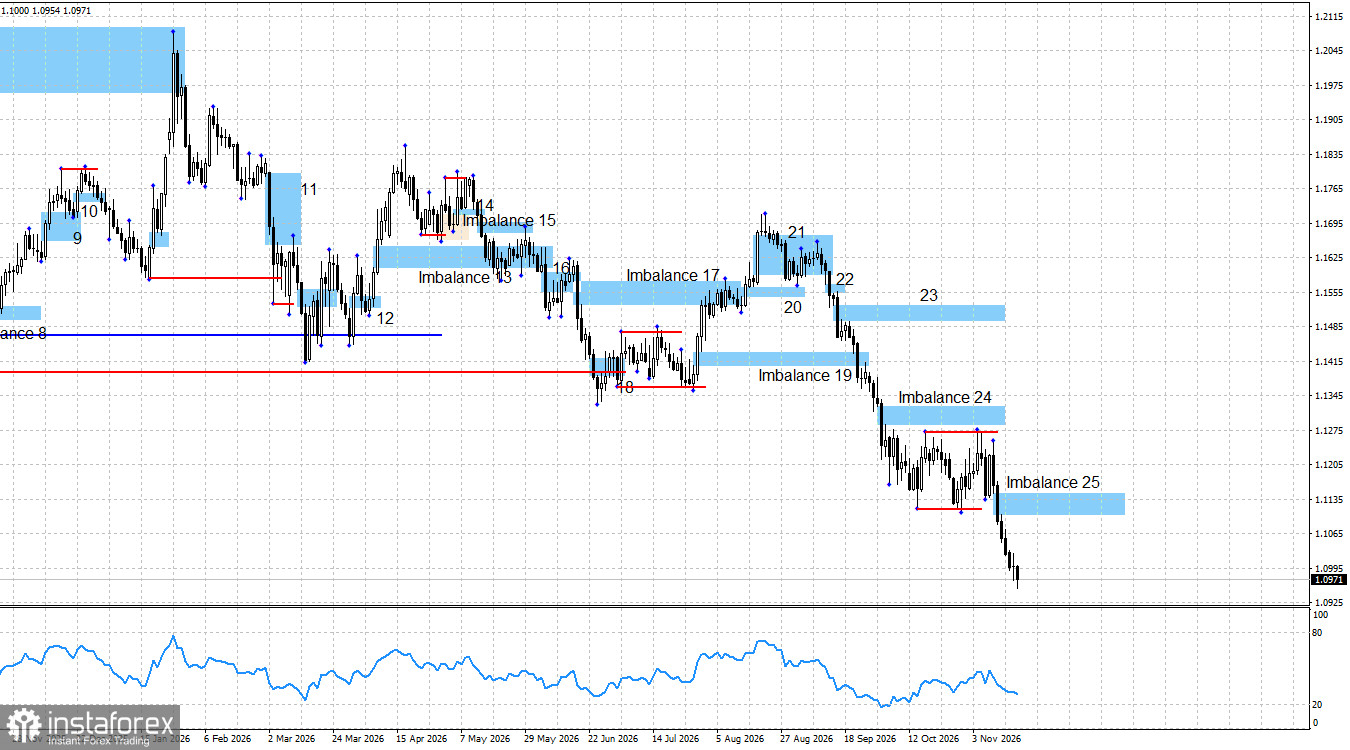
واصل زوج اليورو/الدولار الأمريكي التراجع لسبعة أيام كاملة متتالية. وقد بدأ الهبوط الأخير لليورو الأسبوع الماضي عقب سلسلة من التقارير الاقتصادية الإيجابية في الولايات المتحدة. قوة سوق العمل الأمريكي، وانخفاض معدل البطالة، واستمرار التضخم عند مستويات مرتفعة، أعادت الدببة إلى السوق بعد أن بدوا وكأنهم قد تراجعوا إلى الخلف طوال شهر كامل. لكن تبيّن في النهاية أنهم لم يكونوا في الخلفية، بل كانوا يترقبون الفرصة المناسبة. كان الدببة ينتظرون اللحظة المواتية، بينما أثبتت الثيران مرة أخرى بطئها وعجزها. وبوجه عام، لا جدوى كبيرة من الخوض في الأسباب وراء صعود الدولار الأمريكي مجدداً. فكل التقارير الأكثر أهمية صدرت بالفعل الأسبوع الماضي أو قبل ذلك، ومع ذلك يواصل الدببة هجومهم هذا الأسبوع. يعرف المتداولون أن Fed سيرفع أسعار الفائدة للمرة الثانية في ديسمبر، لذا يصعب اعتبار هذا العامل وحده السبب الفعلي لقوة الدولار. يستمر السوق في بيع زوج اليورو/الدولار الأمريكي بلا هوادة، ما يعني أن أي مكاسب إضافية للدولار لا يمكن إسنادها إلى أحداث أو تقارير أو أخبار بعينها. يكتفي المتداولون بتفسير مفاده أن "الدولار يرتفع لأن FOMC يتبنى موقفاً أكثر تشدداً في السياسة النقدية". لا الدولار ولا المتداولون بحاجة حالياً إلى أكثر من هذا التفسير.
على مدار الأشهر الثلاثة الماضية، كثيراً ما جاء السياق الإخباري في صالح العملة الأوروبية، لكن ذلك لم ينعكس على سعر صرفها. تكبّد الحزب الجمهوري هزيمة قاسية في الانتخابات، وأصبح US Congress الآن منقسماً. يجد كل من الديمقراطيين والجمهوريين صعوبة متساوية في التوصل إلى تسويات. ونتيجة لذلك، قد تواجه الكثير من القرارات الحكومية المهمة تأخيرات كبيرة اعتباراً من يناير. كما أن المزيد من ارتفاع التضخم في الاتحاد الأوروبي يعني تشديداً إضافياً في سياسة ECB، تماماً كما أن ارتفاع التضخم في الولايات المتحدة يعني مزيداً من تشديد سياسة Fed. وإذا كان السوق يقوم بتسعير رفع الفائدة من جانب FOMC، فهو من المنطقي أن يسعّر أيضاً رفعاً مماثلاً من جانب ECB. ومع ذلك، خلال الأشهر القليلة الماضية، اختلت بدرجة كبيرة علاقات السبب والنتيجة التي تحرك زوج اليورو/الدولار الأمريكي.
يجدر التذكير بأن أحد أهم أسباب ارتفاع الدولار خلال الأشهر الثلاثة الماضية كان موقف Fed المتشدد. إلا أن الواقع أن Fed لم يكن متشدداً بالقدر نفسه الذي اتسمت به بنوك مركزية أخرى. فعلى سبيل المثال، سيقدم ECB في ديسمبر ثالث زيادة له في أسعار الفائدة، في حين قد ينفذ Bank of England ما يصل إلى أربع جولات كاملة من التشديد. الجنيه الإسترليني يأخذ هذه العوامل في الحسبان – ولو جزئياً – على عكس اليورو.
في الوقت الحالي، لا توجد أي إشارة واحدة على أن تقدم الدببة أوشك على نهايته. لا يزال Imbalance 24 قائماً، ولم يظهر أي رد فعل من السعر تجاهه يمكن أن يفرز إشارة بيع. وقد أدى اجتياح السيولة عند مستوى 1.1270، إلى جانب بيانات سوق العمل والتضخم القوية في الولايات المتحدة، إلى إطلاق موجة جديدة من هجمات الدببة. وتكوّن اختلال هبوطي آخر، هو Imbalance 25، الأسبوع الماضي. لكن يتعين على العملة الأوروبية أن تصل أولاً إلى تلك المنطقة قبل النظر في ظهور إشارات بيع جديدة. لم يتبقَّ للثيران سوى التعلق بأمل حدوث معجزة، وأن يتراجع الدببة طوعاً.
بوجه عام، لا يزال السياق الإخباري، في تقديري، يميل لصالح الثيران. صحيح أن Fed اعتمد موقفاً أكثر تشدداً في السياسة النقدية، لكن هذا ليس العامل الوحيد الذي يحرّك سوق الصرف الأجنبي. لم تصدر يوم الأربعاء أي بيانات اقتصادية مهمة من الاتحاد الأوروبي أو الولايات المتحدة. الإصدار الوحيد في أوروبا كان القراءة الثانية لمؤشر نشاط الأعمال لشهر أكتوبر، والذي بلغ 4% – وهي قراءة كانت معروفة منذ أسبوعين. ويجدر التذكير بأن ارتفاع التضخم في أوروبا إلى 4% آنذاك – أي إلى مستوى أعلى بكثير منه في الولايات المتحدة – لم يكن له أي أثر إيجابي على اليورو.
التقويم الاقتصادي للولايات المتحدة والاتحاد الأوروبي:
في 19 نوفمبر، يتضمن التقويم الاقتصادي ثلاث بيانات، لا يُعد أيٌّ منها ذا أهمية كبيرة. قد يكون أثر البيانات الاقتصادية في معنويات السوق يوم الخميس محدوداً، وقد يواصل المتداولون بيع زوج اليورو/الدولار الأمريكي.
توقعات زوج اليورو/الدولار الأمريكي ونصائح للتداول:
لا يزال الزوج في طور تشكيل اتجاه صاعد، وهو اتجاه يمر بمرحلة تصحيحية منذ عام كامل. تحولت الأخبار بشكل حاد لصالح الدببة قبل تسعة أشهر، لكن الاتجاه نفسه، المستمر منذ أربع سنوات، لا يمكن اعتباره ملغياً أو منتهياً. قد تستأنف الثيران تقدمها قبل نهاية العام، لكنها تفتقر حالياً تقريباً لأي فرص عملية لفعل ذلك. أما الدببة فلديهم منطقة Imbalance 25، ويمكن أن يتيح تفاعل السعر مع هذه المنطقة فرصة لفتح مراكز بيع جديدة تستهدف مستوى 1.0733.

