
Voir aussi


 17.11.2026 09:26 AM
Il semblait que le 2 avril 2025 avait durablement entamé la confiance dans la monnaie américaine. Pourtant, l’indice du dollar est remonté vers 103,60, son plus haut niveau depuis le jour où Donald Trump a annoncé des droits de douane. En conséquence, l’EUR/USD est tombé sous 1,10 pour la première fois depuis avril 2025.
À l’époque, le dollar, les Treasuries et les actions avaient chuté simultanément, et le marché s’était mis à parler de « vendre l’Amérique ». L’indice du dollar américain a perdu plus de 9 % en 2025, sa pire performance annuelle depuis 2017. À présent, alors que la marée revient vers son ancien rivage, le billet vert a effacé ces pertes. L’indice plus large Bloomberg Dollar Spot, qui inclut les devises des marchés émergents, est lui aussi monté à un sommet de mai 2025.
L’essor de l’IA constitue un soutien majeur pour le dollar. Les investissements et l’effet de richesse lié à la hausse des valorisations boursières ont stimulé la consommation, et l’indicateur avancé de la Fed d’Atlanta anticipe une croissance du PIB de 3,5 % au quatrième trimestre. Les investisseurs étrangers n’ont pas fui les marchés américains ; ils ont accru leurs avoirs en dollars.
Différentiel de rendement et dynamique de l’EUR/USD
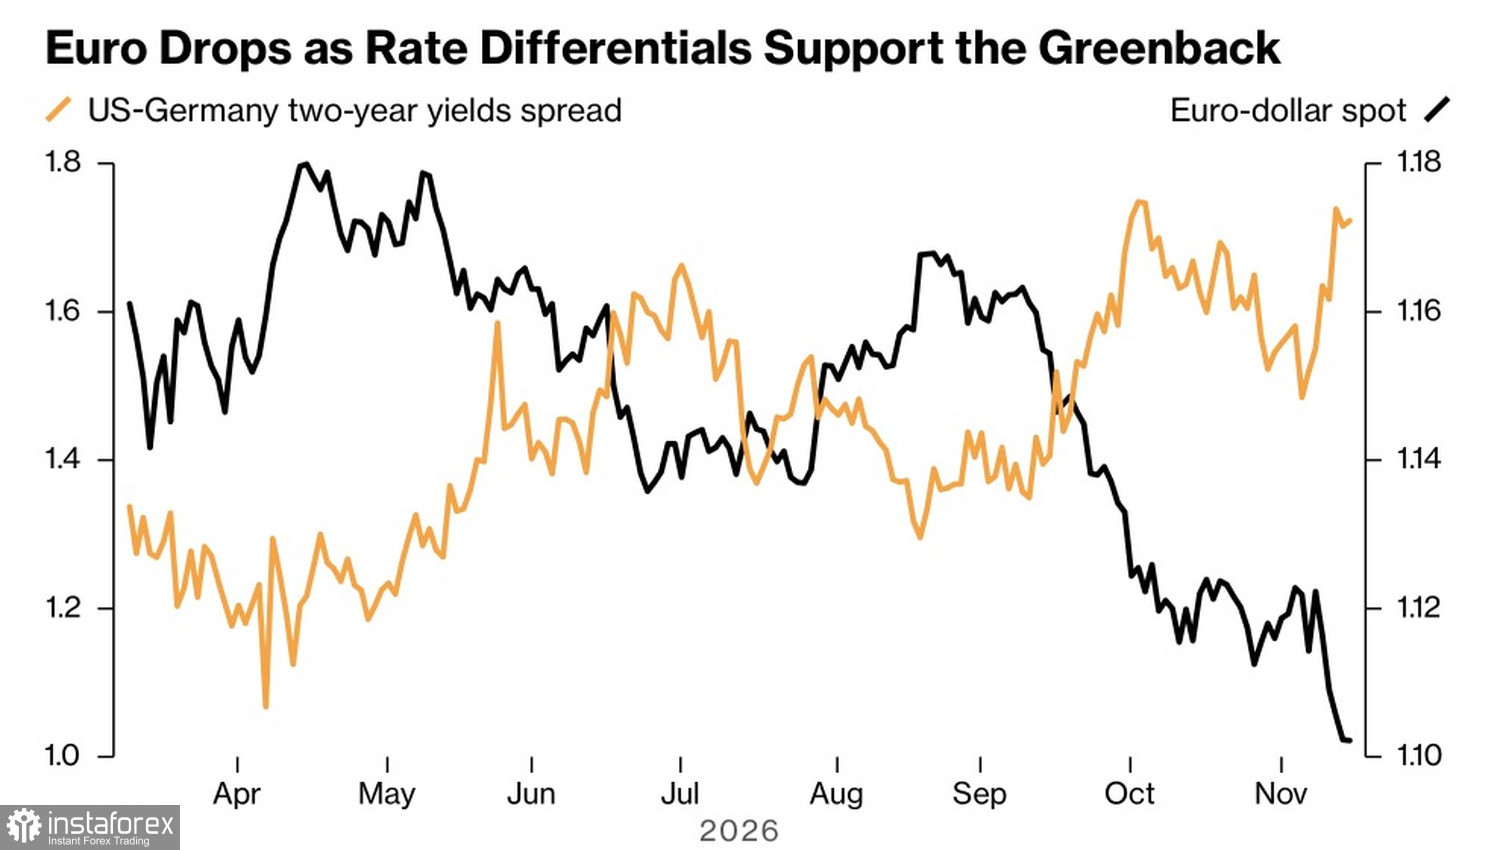
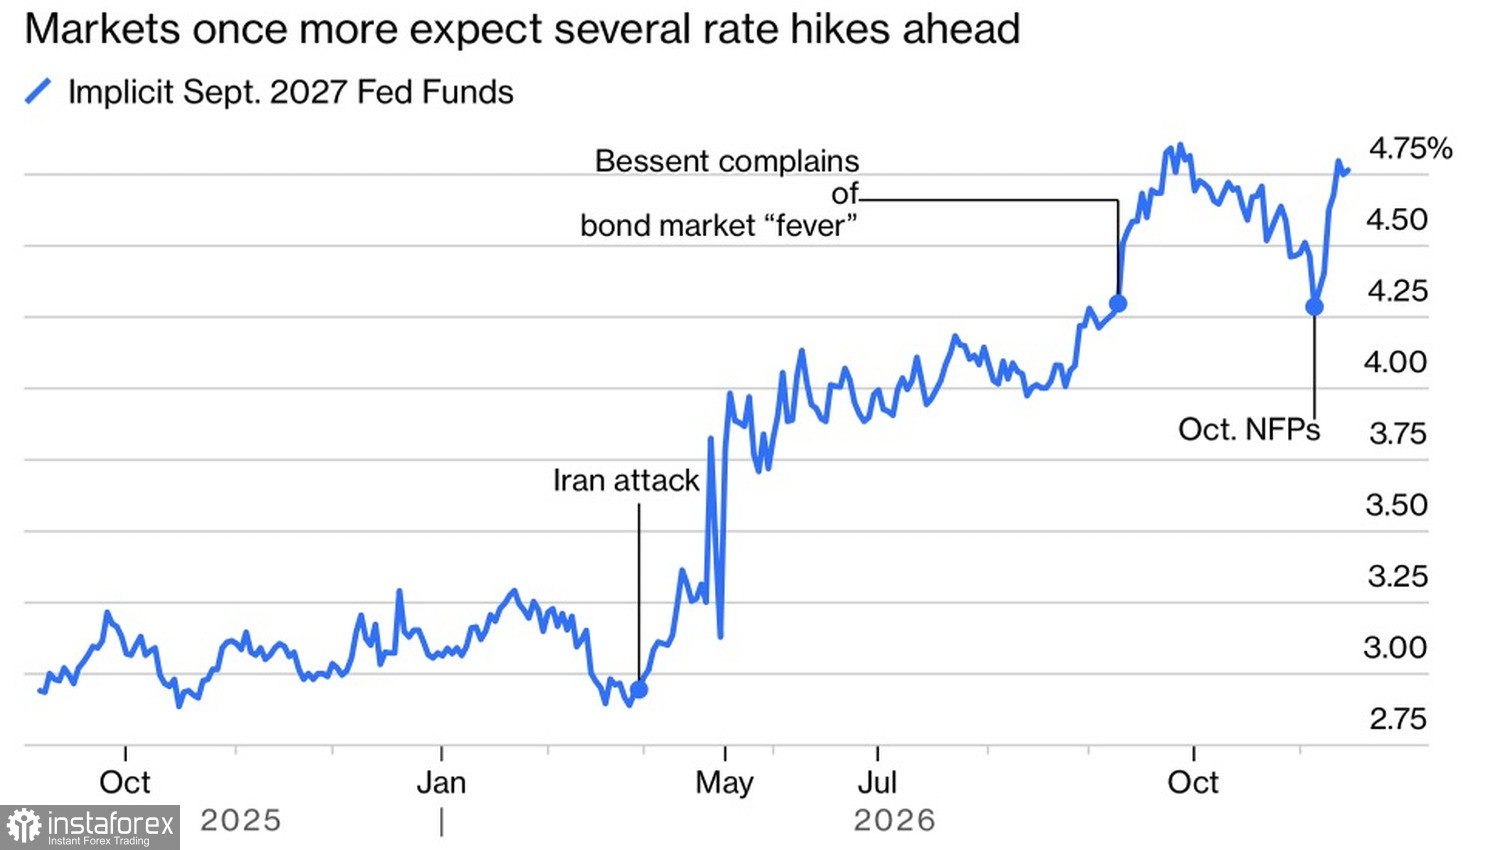
Un facteur positif pour le dollar est le changement d’orientation de la politique monétaire de la Fed. Après deux années d’assouplissement, la banque centrale est passée à une hausse du taux des fed funds. Le marché intègre désormais environ 85 points de base de resserrement sur l’année à venir, contre environ 71 points de base pour la BCE, de sorte que l’écart de rendement entre les États-Unis et l’Allemagne se creuse et pèse sur l’EUR/USD.
La rhétorique joue également en faveur du dollar. Le président de la Fed, Kevin Warsh, a évité de donner des indications explicites sur les taux, mais a déclaré que le potentiel de l’IA pour dynamiser l’économie est loin d’être épuisé, et les investisseurs en ont conclu qu’il n’est pas trop tard pour acheter du dollar. La présidente de la Fed de Cleveland, Beth Hammack, se prononce en faveur de hausses de taux modestes, tout en laissant la porte ouverte à des mesures plus importantes si l’inflation devait s’aggraver.
Anticipations de marché sur les mouvements de la Fed
La France reste un facteur de pression pour l’euro : les objectifs de déficit manqués et les manifestations persistantes placent la monnaie unique sur une véritable poudrière, et la baisse des prix de l’énergie n’a pas apporté de soutien. Les fonds se sont massivement positionnés à la hausse sur le dollar face à l’euro, portant les positions nettes longues vers leurs plus hauts de 2020.
Les options EUR/USD montrent une demande soutenue de protection contre une baisse, et le sentiment hebdomadaire est au plus baissier depuis la mi‑octobre. Danske Bank attribue principalement ce mouvement à la solidité des données américaines et au ton de plus en plus « hawkish » de la Fed.
Cependant, Bank of America reste baissière sur le dollar, anticipant une diversification des réserves et s’appuyant sur les données du FMI faisant état des premiers déplacements significatifs du dollar vers l’euro. ING avertit que le marché pourrait surévaluer l’ampleur du resserrement monétaire de la Fed. Le bras de fer autour du plafond de la dette et un possible « shutdown » du gouvernement pourraient également freiner la croissance du PIB américain.
Que va-t-il arriver au dollar si l’euphorie autour de l’IA commence à retomber ?
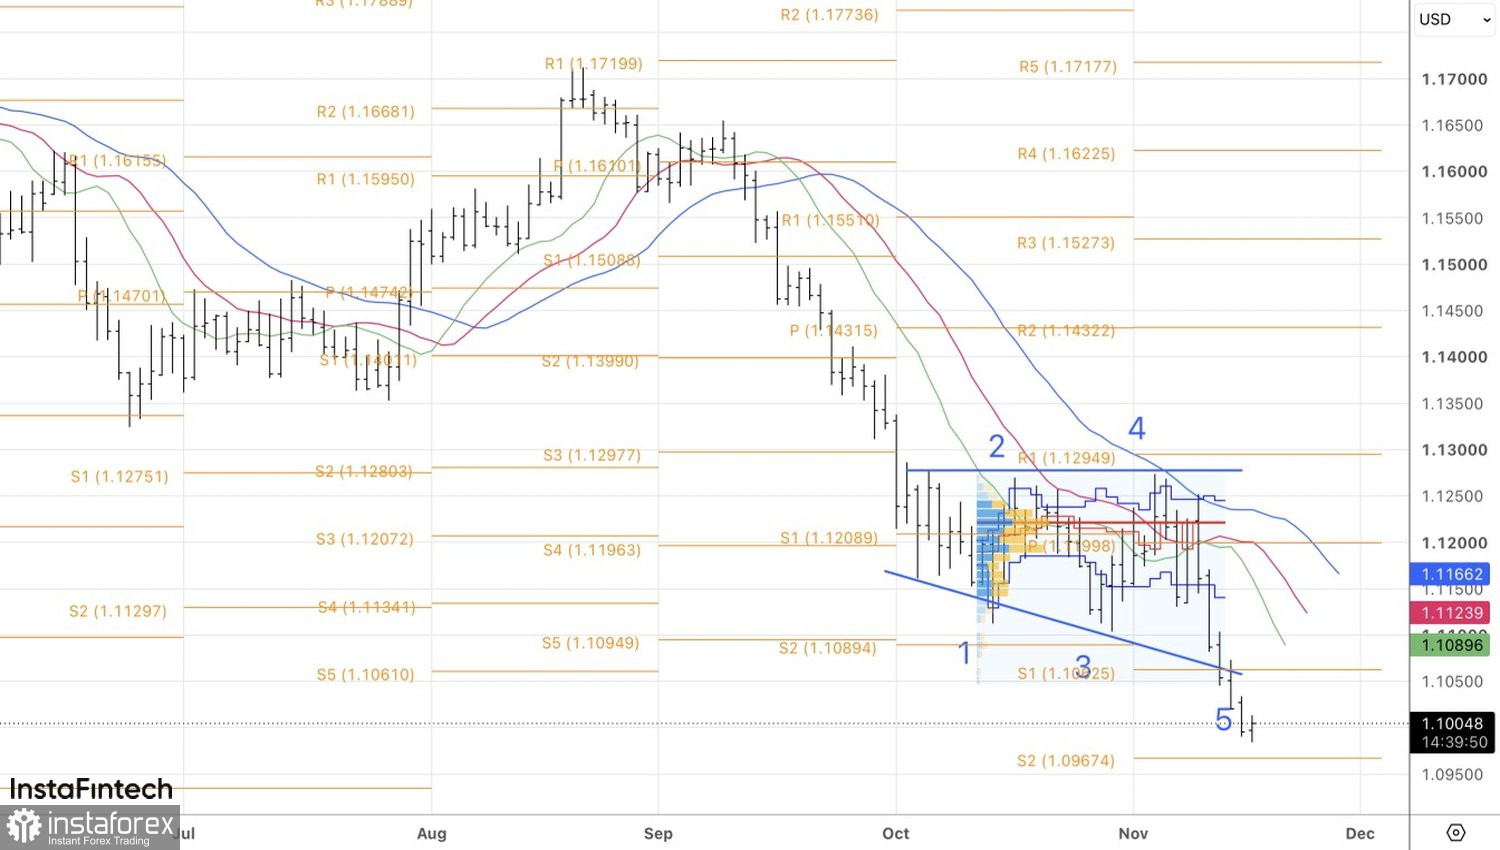
D’un point de vue technique, le graphique journalier de l’EUR/USD indique une poursuite de la tendance baissière. Les rebonds de l’euro depuis les principaux niveaux pivots à 1,106, 1,109 et 1,1135 devraient être mis à profit pour renforcer les positions à la vente.

