
Voir aussi


 20.11.2026 08:01 PM
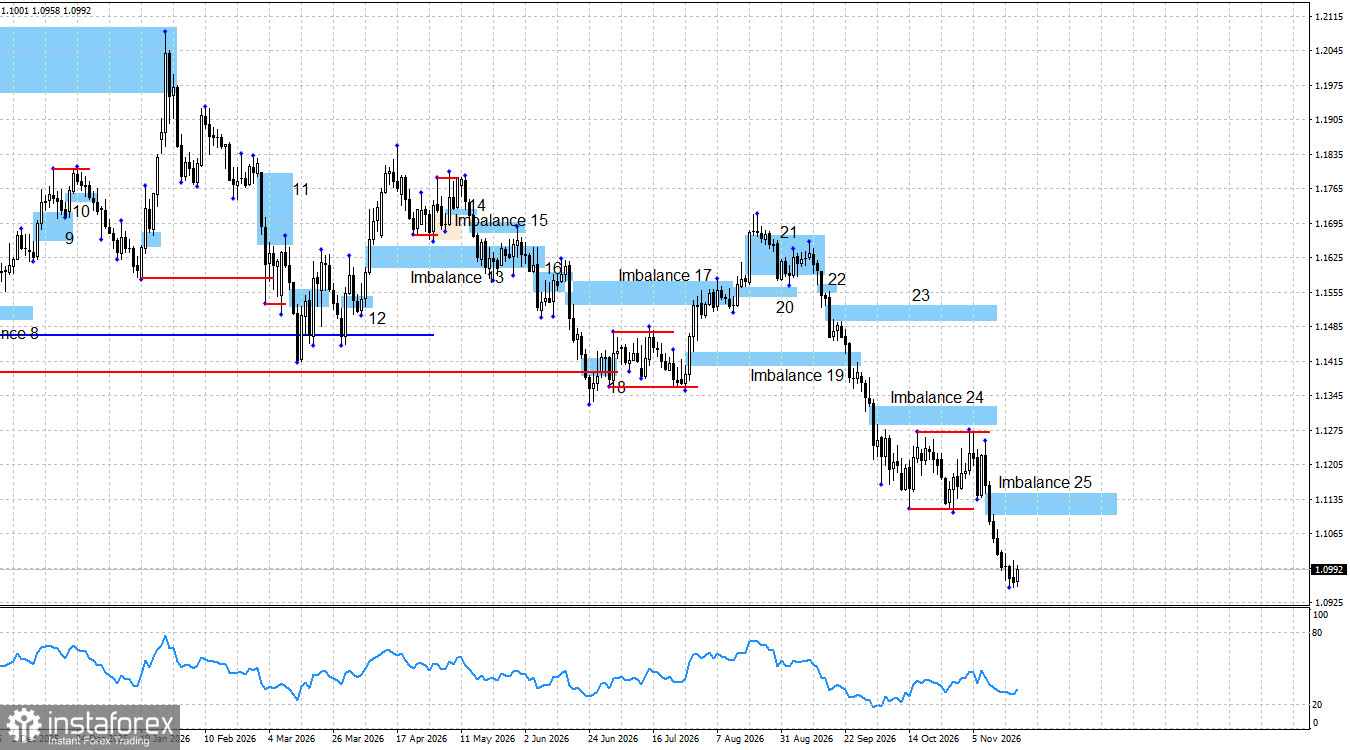
La paire EUR/USD a reculé pendant sept séances complètes consécutives, perdant au total 260 points. Depuis la fin août, l’euro s’est déprécié d’environ 700 points. La dernière phase de baisse de la monnaie unique a commencé la semaine dernière, à la suite d’une série de statistiques américaines meilleures que prévu. Un marché du travail américain solide, un faible taux de chômage et une inflation élevée ont ramené les vendeurs sur le marché, après un mois passé en retrait. Pourtant, on s’aperçoit qu’ils n’étaient pas simplement restés cachés : ils attendaient le bon moment pour frapper. Les baissiers étaient prêts à agir, tandis que les haussiers ont une nouvelle fois fait preuve de manque de dynamisme et d’incapacité à réagir. Dans l’ensemble, il y a peu d’intérêt à spéculer sur les raisons pour lesquelles le dollar américain progresse pour le quatrième mois consécutif. Tous les rapports macroéconomiques majeurs ont été publiés la semaine dernière, voire plus tôt, et malgré cela les vendeurs poursuivent leurs attaques cette semaine. Les opérateurs savent depuis plusieurs semaines que la Fed relèvera ses taux d’intérêt pour la deuxième fois en décembre ; ce facteur ne peut donc guère être considéré comme la véritable cause de l’appréciation du dollar. Le marché continue de vendre agressivement l’EUR/USD, ce qui signifie que chaque nouvelle progression du billet vert ne peut pas être attribuée à des événements, statistiques ou informations spécifiques. Les traders se satisfont largement de l’explication suivante : « le dollar monte parce que le FOMC adopte une position de politique monétaire plus hawkish ». À ce stade, ni le dollar ni les opérateurs ne semblent avoir besoin d’autre chose.
Au cours des trois derniers mois, le contexte fondamental a souvent été favorable à l’euro, sans que cela ne se reflète dans son taux de change. Le Parti républicain a subi une défaite nette aux élections, et le Congrès sera désormais divisé. Démocrates et Républicains peinent énormément à trouver des compromis et à coopérer. En conséquence, à partir de janvier, de nombreuses décisions gouvernementales importantes pourraient être fortement retardées. La nouvelle accélération de l’inflation dans l’Union européenne plaide pour un resserrement supplémentaire de la politique monétaire de la BCE, de la même façon que la hausse de l’inflation aux États-Unis suggère davantage de resserrement de la Fed. Les responsables de la BCE évoquent la nécessité de nouvelles hausses de taux, tout comme leurs homologues de la Fed. Si le marché intègre dans les prix le durcissement de la politique monétaire du FOMC, il devrait également prendre en compte celui de la BCE. Pourtant, au cours des derniers mois, les relations habituelles de cause à effet ne fonctionnent plus vraiment sur la paire EUR/USD.
Il convient de rappeler que l’une des principales raisons de l’appréciation du dollar au cours des trois derniers mois a été la posture hawkish de la Fed. En pratique, cependant, cette position n’est pas particulièrement agressive si on la compare à celle d’autres banques centrales. Par exemple, la BCE procédera en décembre à sa troisième hausse de taux, tandis que la Bank of England pourrait aller jusqu’à quatre tours complets de resserrement. La livre a au moins partiellement reflété ces facteurs dans son évolution, alors que l’euro, lui, non.
Pour l’instant, rien n’indique que l’offensive des vendeurs touche à sa fin. L’Imbalance 24 reste valide, et le prix n’y a pas encore réagi, car même un simple mouvement correctif de l’euro est devenu rare. Un balayage de liquidité sous 1,1270, de solides données sur le marché du travail américain et une inflation élevée ont déclenché une nouvelle vague de ventes de la part des baissiers. Un autre déséquilibre vendeur, l’Imbalance 25, s’est formé la semaine dernière. Toutefois, l’euro doit d’abord atteindre ce niveau avant que de nouveaux signaux de vente puissent être envisagés. De leur côté, les haussiers n’ont guère d’autre choix que d’espérer un miracle ou un retrait volontaire des vendeurs.
Dans l’ensemble, le contexte fondamental, à mon sens, continue de favoriser les haussiers. Malgré le durcissement croissant de la politique monétaire de la Fed, ce n’est pas le seul facteur qui détermine l’évolution du marché des changes. Vendredi, il n’y avait pratiquement aucune nouvelle macroéconomique, à l’exception du troisième discours de la semaine de la présidente de la BCE, Christine Lagarde. Comme lors de ses deux précédentes interventions, la présidente de la BCE n’a pas abordé la politique monétaire.
Calendrier économique pour les États-Unis et l’Union européenne :
Le 23 novembre, le calendrier économique compte six publications, et une attention particulière devra être accordée aux chiffres des PMI européens. Ces données pourraient influencer le sentiment de marché lundi.
À mon avis, la paire reste engagée dans la formation d’une tendance haussière, interrompue par une phase corrective qui dure depuis un an. Le contexte fondamental a fortement tourné en faveur des vendeurs il y a neuf mois, mais la tendance en place depuis quatre ans ne peut pas être considérée comme invalidée ou achevée. Les haussiers pourraient relancer la hausse d’ici la fin de l’année, mais ils manquent actuellement de véritables opportunités pour le faire. Il n’y a ni figures haussières, ni balayages de liquidité, ni autres signaux de soutien. Quant aux vendeurs, ils disposent d’un nouveau déséquilibre vendeur (Imbalance 25). Une réaction à ce déséquilibre pourrait offrir des opportunités d’ouverture de nouvelles positions vendeuses avec un objectif à 1,0733.

