
Lihat juga


 19.11.2026 12:48 AM
Pada hari Rabu, pasangan NZD/USD menunjukkan aliran penurunan berterusan, menghampiri paras yang terakhir dilihat pada Mac 2020. Tempoh itu menandakan berlakunya pembetulan global dalam pasaran kewangan yang dicetuskan oleh pandemik COVID-19. Dolar New Zealand melemah berbanding dolar AS atas dua faktor utama: kelembapan ekonomi domestik New Zealand dan jangkaan dasar monetari yang lebih ketat daripada Rizab Persekutuan AS.
Aliran menurun berpanjangan bagi Kiwi berkait rapat dengan kemerosotan latar makroekonomi dan prospek dasar monetari yang kekal tidak menyebelahi mata wang itu. Data ekonomi terkini meningkatkan kebimbangan mengenai ketahanan pemulihan New Zealand. Pada hari Rabu, Statistik New Zealand menerbitkan data Indeks Harga Pengeluar (PPI) bagi barangan siap. Penunjuk tersebut meningkat 0.8% pada suku ketiga berbanding kenaikan 1.7% pada suku sebelumnya — satu penyederhanaan — dan tidak mencapai ramalan sebanyak 1.1%. Corak serupa dapat dilihat dalam harga pengeluar bagi bahan mentah dan barangan perantaraan, di mana pertumbuhan hanya 0.7% (berbanding 2.9% pada suku sebelumnya dan unjuran 1.5%).
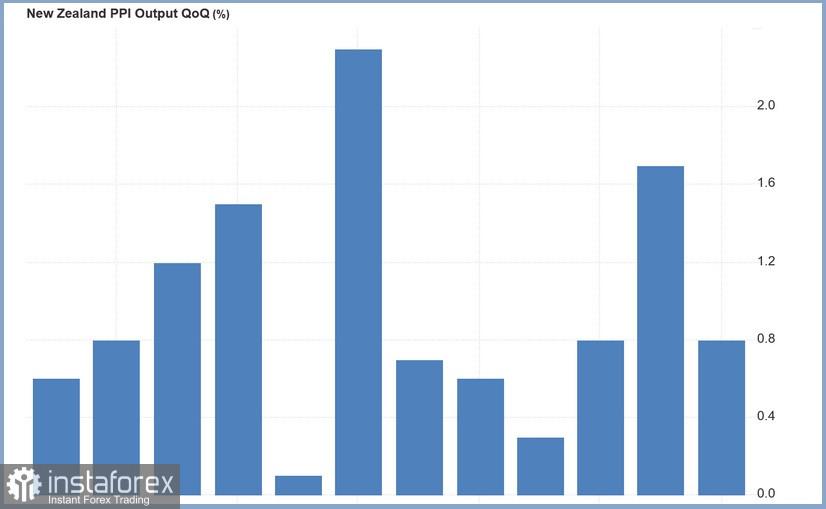
Mereka menunjukkan tekanan inflasi yang semakin lemah di peringkat pengeluar, yang mungkin memberi Rizab Bank New Zealand (RBNZ) lebih ruang untuk mengekalkan dasar monetari yang akomodatif.
Peralihan mendadak bank pusat kepada retorik yang lebih cenderung pelonggaran pada bulan Oktober sudah menekan mata wang negara, apabila peserta pasaran menyemak semula jangkaan mereka terhadap laluan kadar faedah New Zealand. Pada masa sama, tinjauan RBNZ bagi suku keempat menunjukkan sedikit peningkatan jangkaan inflasi bagi tempoh dua tahun kepada 2.36% berbanding 2.34% pada suku sebelumnya. Unjuran untuk satu tahun ke hadapan berada pada paras 2.92%, mencerminkan kebimbangan inflasi yang berterusan. Keadaan ini mewujudkan dilema sukar bagi pembuat dasar: aktiviti ekonomi kekal lembap manakala jangkaan inflasi mengehadkan ruang untuk pelonggaran dasar yang agresif. Kebimbangan turut bertambah disebabkan kadar pengangguran New Zealand yang mencecah 5.7%, menandakan kelemahan berterusan dalam pasaran buruh.
Ketidaktentuan politik boleh memburukkan lagi keadaan. Menurut keputusan awal pilihan raya umum 7 November, gabungan pemerintah yang diketuai Parti Nasional memenangi majoriti tipis hanya satu kerusi; keputusan rasmi akan diumumkan pada 27 November. Sekiranya kerajaan yang dipimpin Parti Buruh membentuk pentadbiran, mandat RBNZ mungkin diperluaskan semula untuk merangkumi tanggungjawab memastikan penggunaan tenaga kerja sepenuhnya. Pasaran boleh mentafsir perkara itu sebagai isyarat kepada dasar yang terus akomodatif, memandangkan tahap pengangguran semasa.
Di luar isu domestik, dinamik NZD/USD turut dipengaruhi oleh perkembangan di Amerika Syarikat. Rizab Persekutuan (Fed) mengambil pendirian lebih ketat, terutamanya selepas data inflasi AS melebihi jangkaan, mendorong pelabur bersedia untuk pengetatan dasar yang lebih lanjut.
Presiden Fed St. Louis, Alberto Musalem, baru-baru ini menekankan risiko inflasi yang berterusan dan menyatakan bahawa kenaikan kadar tambahan mungkin diperlukan dalam beberapa bulan akan datang. Presiden Fed Cleveland, Beth Hammack, turut menyokong pengetatan secara beransur‑ansur dan tidak menolak tindakan lebih tegas sekiranya inflasi bertambah buruk.
Menurut alat CME FedWatch, pasaran telah sepenuhnya mengambil kira kenaikan kadar sebanyak 25 mata asas pada bulan Disember, dan jangkaan untuk kenaikan lanjut pada bulan Januari dan Mac semakin meningkat.
Bagi dolar New Zealand, gabungan faktor‑faktor ini memberi kesan negatif. Kadar faedah AS yang lebih tinggi meningkatkan daya tarikan relatif aset berdenominasi dolar, manakala pendirian Rizab Bank New Zealand yang lebih lunak mengurangkan tarikan mata wang tempatan.
Dari perspektif teknikal, pasangan ini telah memasuki julat 0.5525–0.5470, iaitu paras terendah bagi tahun 2020, 2022 dan 2025. Zon ini berulang kali berfungsi sebagai kawasan sokongan penting. Oleh itu, penembusan tegas di bawah 0.5470 akan menandakan kemerosotan ketara dalam prospek jangka panjang dan berpotensi membuka laluan bagi dolar New Zealand ke paras yang belum pernah dicapai sejak hampir 18 tahun. Sebaliknya, kejayaan mengekalkan zon ini boleh menjadi pemangkin kepada pemulihan, walaupun gambaran asas keseluruhan masih mencabar. Pengayun kekal negatif dan pihak penjual masih mempunyai kelebihan.


