
Veja também


 16.11.2026 05:30 PM
Os mercados asiáticos começaram a semana com uma forte onda de vendas no setor de tecnologia. O Taiex, de Taiwan, caiu 6%, o Kospi, da Coreia do Sul, recuou quase 4% e o amplo índice MSCI Ásia-Pacífico registrou queda de 2,1%. Os futuros do Nasdaq 100 recuavam 1%, os do S&P 500 caíam 0,5%, e os contratos europeus também eram negociados em território negativo.
O gatilho foi a onda de vendas das ações das fabricantes de chips dos EUA na sexta-feira. A Nvidia perdeu mais de meio trilhão de dólares em valor de mercado na semana passada após o afastamento de Jensen Huang, que, segundo relatos, estaria discutindo um possível retorno. Vale lembrar que, aparentemente, o conselho havia encerrado o assunto na sexta-feira, mas a situação voltou a ficar incerta. Uma interrupção nos serviços da Microsoft aumentou a incerteza, e os investidores agora questionam a fragilidade de todo o rali impulsionado pela IA, que levou os mercados globais a patamares mais elevados neste ano.
A semana que temos pela frente deverá trazer informações importantes. Na terça-feira, a Nvidia divulgará seus resultados do terceiro trimestre e, na quarta-feira, está prevista a definição do preço do IPO da Anthropic, com início das negociações na quinta-feira. Além disso, o mercado aguarda os dados de vendas no varejo dos EUA e a ata da última reunião do Fed. As preocupações com avaliações excessivamente elevadas, retornos incertos sobre os enormes investimentos em IA e uma fiscalização mais rigorosa após a vitória dos democratas nas eleições têm provocado repetidas ondas de vendas.
As taxas de juros também aumentam a pressão. O índice do dólar americano se estabilizou em seu nível mais alto desde maio de 2025, e o rendimento dos títulos do Tesouro dos EUA de 10 anos chegou a 5,14%, após uma alta semanal de 28 pontos-base, a mais acentuada desde abril de 2025. Para comparação, em 10 de novembro, estava em torno de 4,98%. O PPI divulgado na sexta-feira mostrou que a inflação anual dos preços ao produtor em outubro registrou a maior alta desde 2022. Jeffrey Schmid, do Fed, afirmou que as pressões sobre os preços continuam fortes demais e que ainda há muito trabalho a fazer. Ele citou os preços da energia e dos bens duráveis, a construção relacionada à IA e os custos de saúde como fatores responsáveis por essas pressões.
O petróleo Brent permaneceu próximo de US$ 96 por barril, recuperando-se da queda registrada pela manhã, uma vez que as tensões no Oriente Médio são contrabalançadas pela ampla oferta no mercado físico. Para comparação, em 30 de outubro, o barril era cotado a US$ 116,06. O Bitcoin caiu abaixo de US$ 65.000, após recuar para US$ 62.000 durante o fim de semana.
Na minha opinião, a pressão sobre o setor de tecnologia persistirá até a divulgação dos resultados da Nvidia e a listagem da Anthropic, e o Nasdaq 100 provavelmente continuará apresentando desempenho inferior ao do S&P 500. Enquanto os rendimentos permanecerem acima de 5% e o dólar estiver em máximas de vários meses, qualquer repique das ações ligadas à IA provavelmente será de curta duração. Somente notícias claras sobre a Nvidia e uma estreia bem-sucedida da Anthropic poderão restaurar a confiança do mercado.
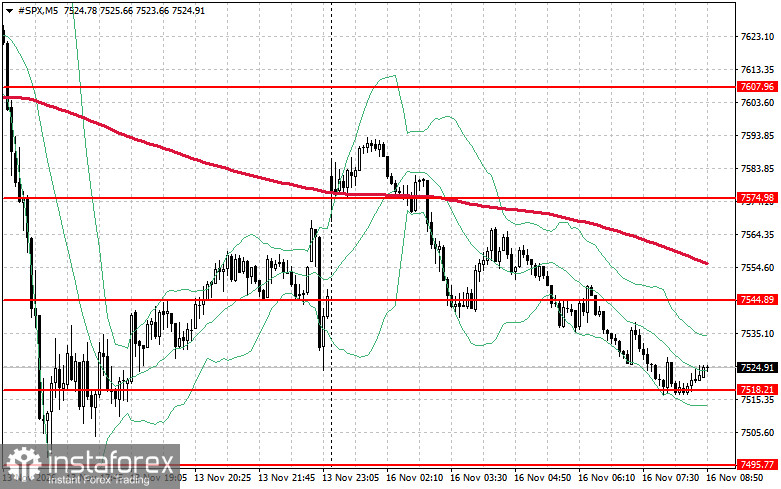
Quanto ao cenário técnico do S&P 500, a principal tarefa dos compradores hoje será superar a resistência mais próxima, em US$ 7.544. Isso ajudaria a demonstrar momentum de alta e abriria a possibilidade de um avanço em direção ao novo nível de US$ 7.574. Igualmente importante para os compradores será manter o controle acima de US$ 7.607, o que fortaleceria sua posição.
Caso ocorra um movimento de baixa em meio à redução do apetite por risco, os compradores simplesmente precisarão entrar na região de US$ 7.518. Um rompimento abaixo desse nível levaria rapidamente o instrumento de volta a US$ 7.495 e abriria caminho para US$ 7.474.


