
Veja também


 16.11.2026 05:42 PM
Hoje, o ouro está sendo negociado em torno de US$ 3.849 por onça e cai abaixo da mínima da semana passada, dando continuidade à onda de vendas. Na sexta-feira, o metal oscilava próximo de US$ 3.873,30, depois de ter recuado para a mínima de 13 meses no dia anterior. A semana passada foi a pior para o ouro desde março, com uma perda de 4,9%. A prata caiu 2,9% na sexta-feira, a platina também recuou, e apenas o paládio registrou alta.
O principal motivo é a inflação, que insiste em não desacelerar. Os preços ao consumidor superaram as previsões pelo terceiro mês consecutivo e, em 10 de novembro, o ouro perdeu 2,6% em um único dia. O PPI divulgado na sexta-feira poderia ter trazido algum alívio, já que a alta mensal dos preços ao produtor desacelerou para 0,3%, ante uma previsão de 0,4% e o resultado de 1,4% registrado em setembro. Mas o ouro não conseguiu aproveitar esse cenário.
Vale observar que o discurso do Federal Reserve mudou significativamente nos últimos dois meses. Em 3 de setembro, o diretor Christopher Waller estava disposto a apoiar a manutenção da taxa de juros inalterada, diante do progresso contínuo no combate à inflação. Na semana passada, porém, afirmou que apoiaria um aumento de 50 pontos-base caso a inflação continuasse acelerando. Williams, Goolsbee e Collins, presidentes dos Fed regionais de Nova York, Chicago e Boston, respectivamente, também se manifestaram a favor de novas medidas, enquanto, em 14 de outubro, Williams não via necessidade de aumentos das taxas de juros em 2027. Como resultado, os traders passaram a precificar novos aumentos para 2027: os contratos futuros agora embutem altas de 25 pontos-base em dezembro, janeiro e março. Além disso, desde terça-feira, uma pequena probabilidade de aumento de 50 pontos-base em dezembro também está incorporada aos preços.
As taxas de juros elevadas afetam diretamente o ouro. As expectativas de uma postura mais hawkish do Fed impulsionaram os rendimentos dos títulos, favorecendo o dólar. O rendimento dos títulos do Tesouro dos EUA de 10 anos subiu para 5,14%, após avançar 28 pontos-base na semana, atingindo o nível mais alto desde abril de 2025, ante 4,98% em 10 de novembro. O índice do dólar está em seu nível mais elevado desde maio de 2025. Como o ouro não oferece rendimento e é negociado em dólares, o custo mais elevado do dinheiro e uma moeda mais forte tornam o metal menos atraente.
O cenário piorou desde o início de novembro. Após o repique anterior às eleições, que levou o ouro a US$ 4.139 em 5 de novembro, o metal perdeu cerca de US$ 290 (7%). Em relação ao recorde de janeiro, próximo de US$ 5.600, está agora quase um terço abaixo. Praticamente não há entradas de capital no curto prazo por parte de participantes com viés otimista, como fundos macro, ETFs e bancos centrais, e o mercado se tornou ainda mais vulnerável a qualquer reprecificação das expectativas em relação à política do Fed. Os catalisadores desta semana serão os dados de vendas no varejo dos EUA e a ata da última reunião do Fed.
Tudo isso sugere que o ouro continuará sob pressão até a reunião do Fed, em 9 de dezembro. Enquanto a inflação não dá trégua e os rendimentos acima de 5% favorecem o dólar, qualquer repique encontrará vendedores, e novas quedas abaixo de US$ 3.849 são prováveis. Somente dados de preços significativamente mais fracos ou um enfraquecimento do dólar poderão interromper esse movimento, mas acredito que ainda é cedo para apostar nesse cenário.
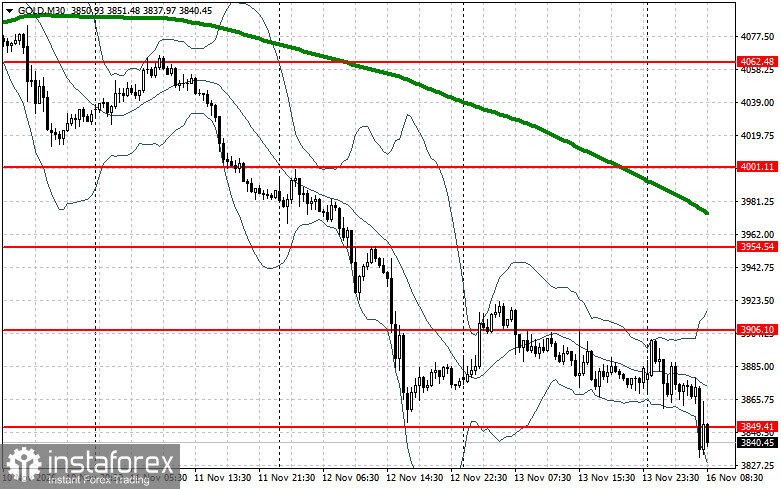
Do ponto de vista técnico, os compradores precisam superar a resistência mais próxima, em US$ 3.906. Isso abriria caminho para buscar US$ 3.954, acima do qual o rompimento será bastante difícil. O alvo mais distante está na região de US$ 4.001. Se os preços recuarem, os vendedores tentarão assumir o controle abaixo de US$ 3.849. Caso consigam, o rompimento da faixa representará um duro golpe para os compradores e levará o ouro em direção à mínima de US$ 3.802, com possibilidade de atingir US$ 3.756.


