
Shuningdek qarang
 13.11.2026 17:23
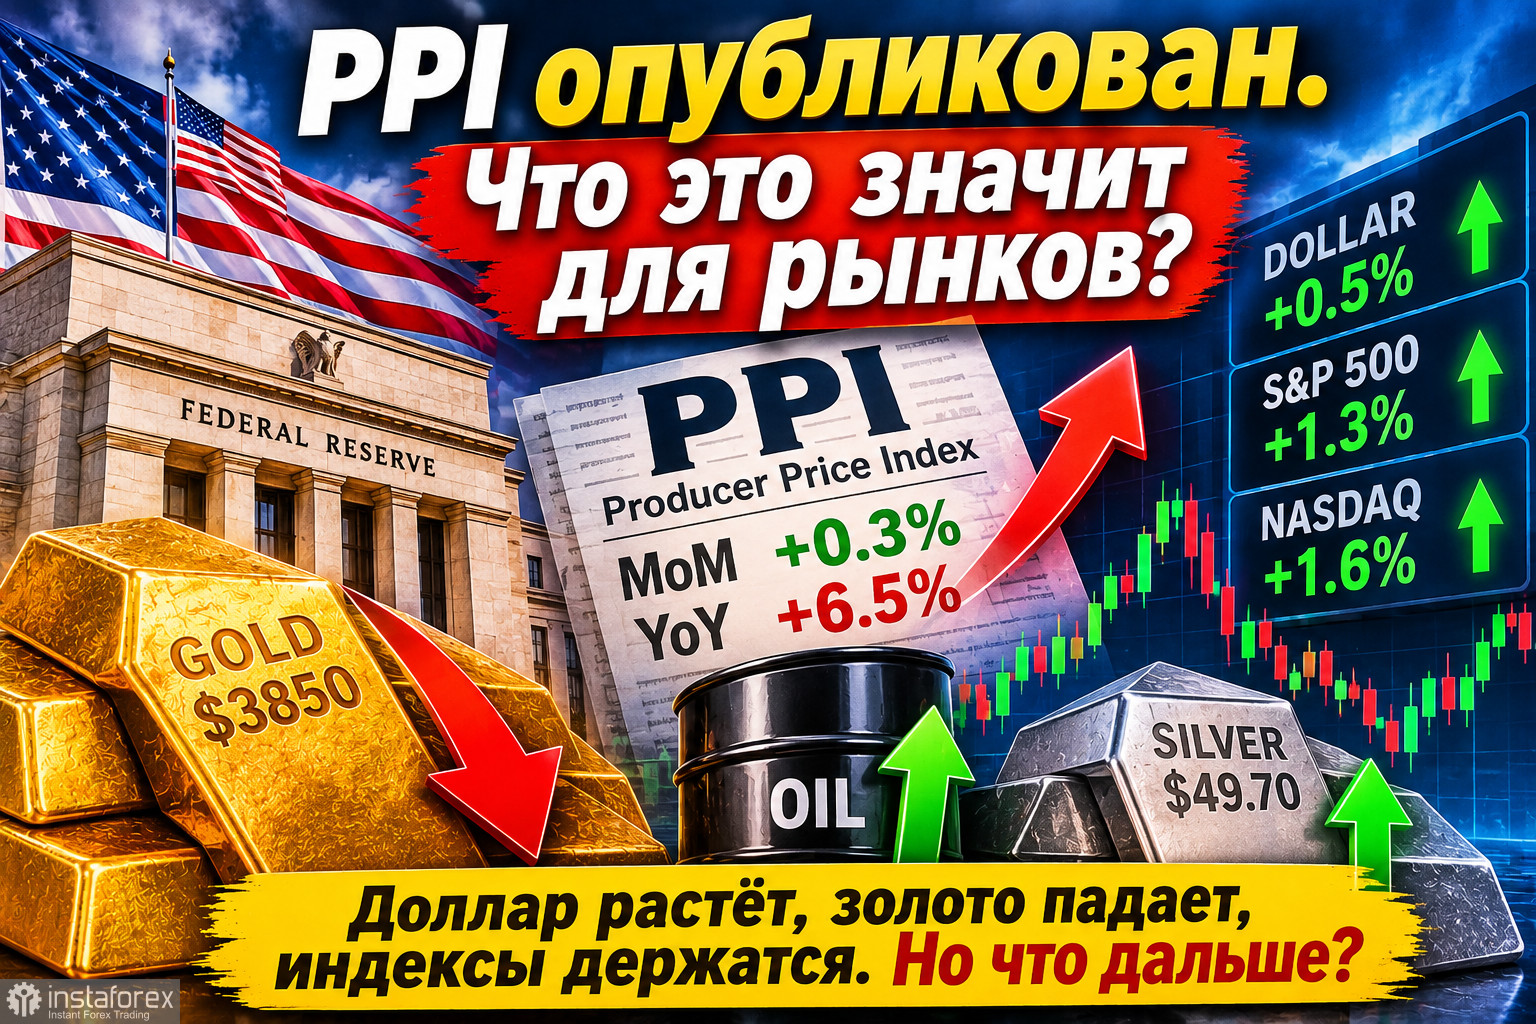
Отчёт по PPI за октябрь оказался смешанным: месячный рост замедлился сильнее ожиданий, но годовой показатель ускорился до максимума с ноября 2022 года. Рынок воспринял это как повод для передышки, но не как разворот: доллар отступил от пика, золото попыталось отскочить, а индексы получили шанс на продолжение восстановления. Однако главный вопрос — сможет ли ФРС смягчиться — остаётся без ответа.
Что именно показал PPI
Согласно данным Бюро трудовой статистики США, опубликованным в пятницу, 13 ноября:
Месячный рост замедлился. Общий PPI вырос на 0,3% м/м против ожидавшихся 0,4% и пересмотренного роста на 1,4% в сентябре. Базовый PPI (без учёта продуктов питания и энергоносителей) также вырос на 0,3% м/м, что совпало с прогнозом, но значительно ниже 0,8% в сентябре.
Годовой показатель ускорился. Общий PPI вырос на 6,5% г/г против 6,3% в сентябре — максимальный уровень с ноября 2022 года, хотя и чуть ниже прогноза 6,6%. Базовый PPI остался на уровне 5,0% г/г, также максимум с начала 2023 года.
Детали имеют значение. Цены на товары выросли на 0,5% м/м, при этом дизельное топливо подешевело на 7,9%, но цены на овощи, газ, авиационное топливо и химикаты выросли. Услуги подорожали на 0,2%, а транспорт и складское хозяйство — на 2%. Разрыв между PPI (6,5%) и CPI (3,9%) остаётся широким, что указывает на сохранение затратного давления в цепочке поставок, которое может транслироваться в потребительские цены.
Реакция рынка: передышка, а не разворот
Первоначальная реакция была именно такой, как и ожидалось при «мягком» PPI: доллар отступил, индексы и золото получили поддержку.
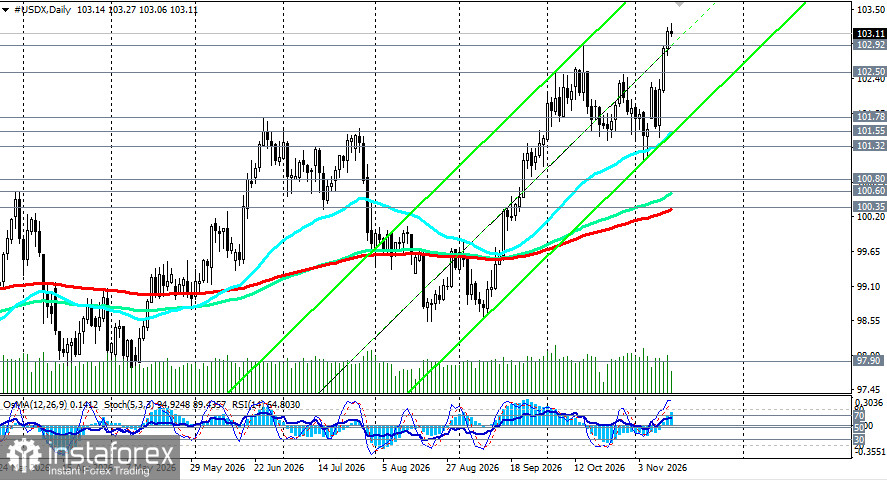
Доллар. Индекс USDX, который на этой неделе достиг 19-месячного максимума выше 103.00, немного снизился после публикации. Однако это движение было ограниченным: рынок по-прежнему закладывает около 89% вероятность повышения ставки на 25 б.п. в декабре и примерно 11–13% вероятность шага на 50 б.п. PPI не дал достаточного аргумента, чтобы разубедить рынок в декабрьском ужесточении.
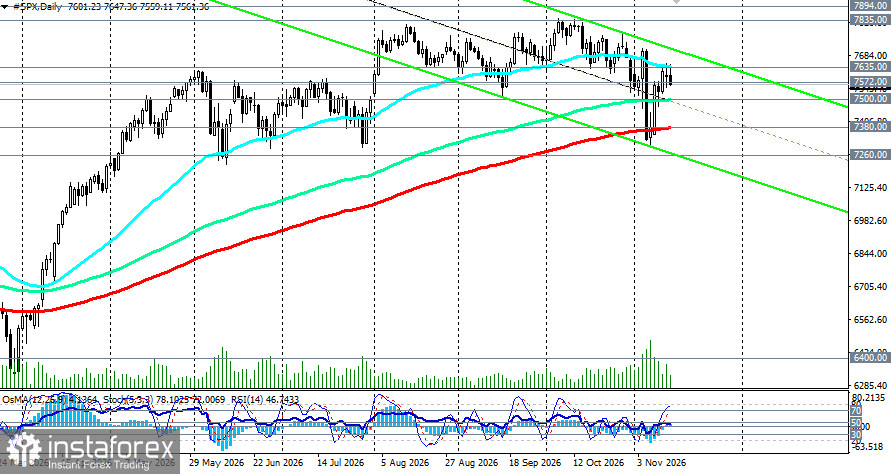
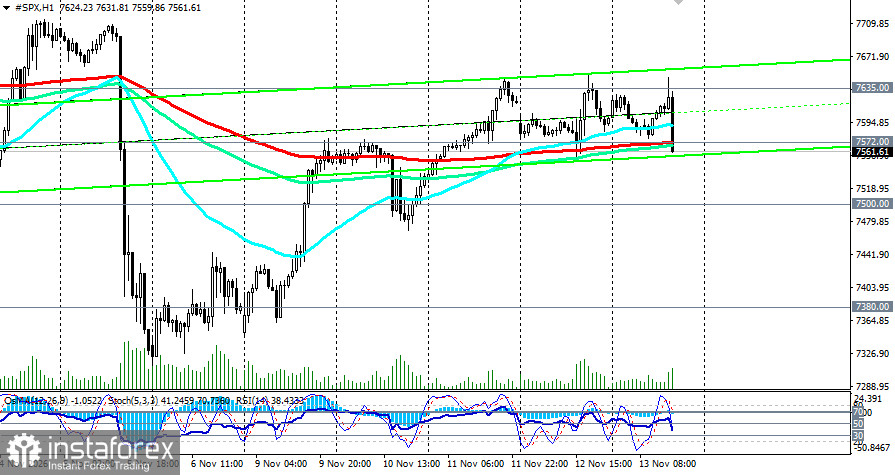
Индексы. Фьючерсы на S&P 500 расширили рост после публикации, продолжив восстановление от недельных минимумов, но через некоторое время вновь перешли к снижению. Так, на момент публикации данного обзора, фьючерсы SPX (S&P500) торговались вблизи отметки 7560.00, тестируя на пробой важную краткосрочную поддержку на уровне 7572.00 (ЕМА200 на Н1) и отдаляясь от 50-дневной EMA на уровне около 7635.00.
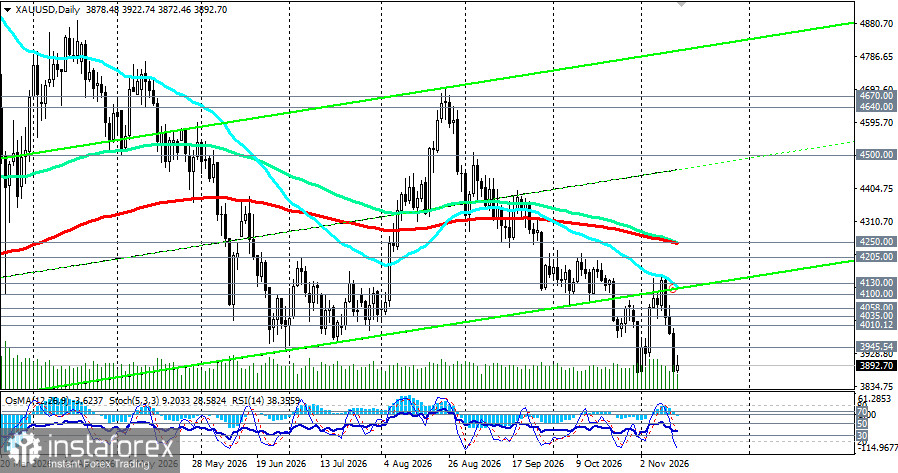
Золото. Металл, рухнувший накануне до годового минимума в районе 3852.00–3870.00, попытался отскочить после PPI. Спот-цена кратковременно поднялась примерно на 20 долларов, но осталась ниже 3900. Технически золото остаётся в медвежьей структуре: RSI на дневном графике находился в районе 34, а цена торговалась ниже всех ключевых скользящих средних.
Серебро в этой истории — не просто «младший брат» золота, а актив с двойной природой, который страдает сильнее из-за промышленной составляющей. Если золото рухнуло из-за ФРС и Трампа, то серебро к этому добавило собственные проблемы: падение спроса со стороны солнечной энергетики и слабые ювелирные продажи.
Серебро после PPI: отскок, но не разворот
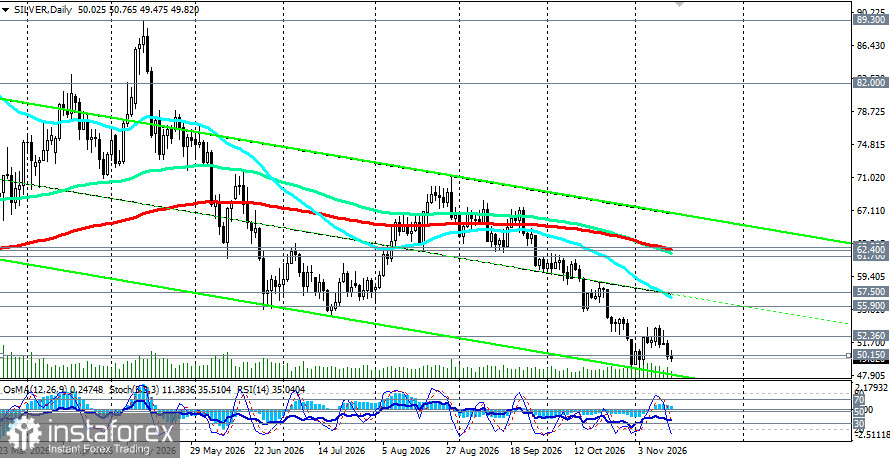
После публикации PPI серебро, как и золото, попыталось отскочить. Спот-цена (XAG/USD) торгуется в районе 49.70 долларов за унцию после того, как накануне уже падала ниже 50.00. Однако этот рост выглядит скорее технической реакцией на «мягкий» месячный PPI, чем началом устойчивого восстановления.
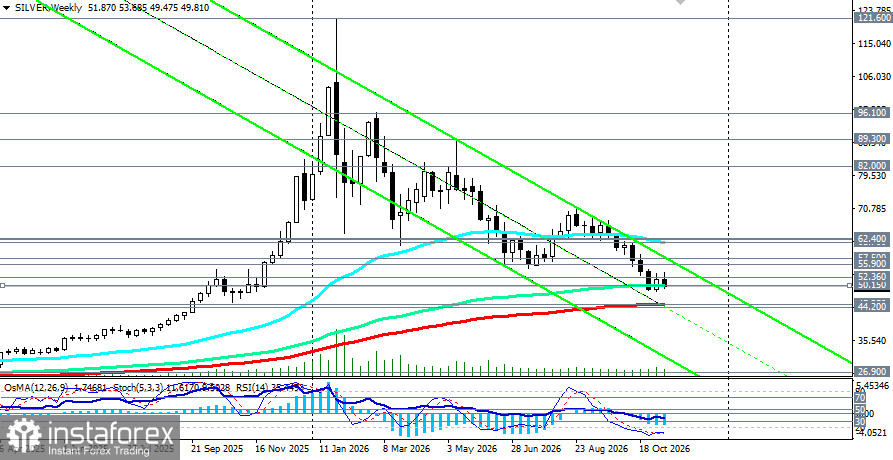
Ключевой парадокс: PPI замедлился, но годовой показатель остался на максимуме с 2022 года (6,5%). Для серебра это означает, что инфляционное давление в цепочке поставок сохраняется, а значит, ФРС не получит повода для смягчения. Рынок по-прежнему закладывает около 85–89% вероятность декабрьского повышения на 25 б.п. и 11–15% — на 50 б.п. Высокие ставки — главный враг серебра, поскольку оно не приносит дохода.
Фундаментальный удар: промышленный спрос слабеет
В отличие от золота, у серебра есть вторая проблема — промышленный спрос. Данные Silver Institute и Metals Focus, опубликованные как раз в пятницу, показали, что общий спрос на серебро в 2026 году упадёт на 5% до 1,08 млрд унций.
Главный виновник — солнечная энергетика. Спрос со стороны производителей фотоэлектрических панелей рухнет на 21%, поскольку высокие цены ускорили замещение серебра более дешёвыми материалами, а установки в Китае разочаровали. Ювелирный спрос упадёт на 22%, а спрос на столовое серебро — на 17% из-за слабых покупок в Индии и Китае.
Это создаёт структурную проблему: серебро теряет главный драйвер роста последних пяти лет. BMO Capital Markets прямо говорит о «смене двигателя роста».
Что дальше: ближайшие перспективы
Для доллара. Смягчение PPI снижает вероятность того, что ФРС решится на шаг в 50 б.п., но не отменяет базовый сценарий повышения на 25 б.п. в декабре. Более важным событием станет протокол заседания FOMC 28 октября, который выйдет в среду, 18 ноября. Рынок будет искать в тексте признаки того, насколько серьёзно обсуждалось более агрессивное ужесточение и есть ли у членов комитета сомнения.
Для золота. Отскок после PPI — это лишь техническая передышка. Пока цена остаётся ниже 3925.00–3955.00, медвежий сценарий сохраняется. Ближайшая поддержка — 3850.00–3860.00, и её пробой откроет путь к более глубокому снижению. Для разворота необходим либо пробой 3960.00–3975.00, либо неожиданно слабые данные по инфляции (следующий ключевой отчёт — PCE 25 ноября).
Для серебра. Если серебро удержит 50.00 и начнёт расти, это может сигнализировать о том, что рынок драгметаллов нащупывает дно, и золото последует за ним. Если серебро пробьёт 50.00 и уйдёт к 49.20-49.00, это усилит давление на золото и подтвердит медвежий сценарий. Если серебро все же неожиданно начнёт расти, это может быть ранним сигналом того, что рынок драгметаллов готовится к развороту, и тогда стоит пересмотреть агрессивность шорта по золоту.
Для индексов. S&P 500 пытается закрепиться выше 7500.00, но ключевое сопротивление находится на 7635.00 (50-дневная EMA). Пробой выше откроет путь к дальнейшему восстановлению. Однако давление со стороны ястребиной ФРС и рост доходностей облигаций (10-летние Treasuries остаются выше 5%) ограничивают потенциал роста.
Ключевые события следующей недели
Понедельник, 16 ноября — индекс Empire State Manufacturing (13:30 GMT) и выступление председателя ФРС Кевина Уорша (17:00) на конференции по производительности и ИИ. Выступление не посвящено монетарной политике напрямую, но любые комментарии о структурных факторах инфляции могут быть восприняты рынком.
Вторник, 17 ноября — розничные продажи США за октябрь (13:30 GMT). Это ключевой индикатор потребительской активности. Если потребитель начинает сдавать под давлением высоких ставок, это станет первым аргументом в пользу паузы ФРС — и тогда золото получит шанс на более устойчивое восстановление.
Среда, 18 ноября — протокол заседания FOMC от 28 октября (19:00 GMT). Главное событие недели для доллара и рынков в целом.
Четверг, 19 ноября — число первичных заявок на пособие по безработице (13:30 GMT).
Итог
PPI не изменил расстановку сил. Инфляция на уровне производителей остаётся высокой, и это сохраняет давление на ФРС. Доллар получил передышку, но не развернулся. Золото отскочило, но осталось в медвежьей структуре. Индексы пытаются восстановиться, но упираются в сопротивление. Ближайшая развилка — протокол FOMC в среду и розничные продажи во вторник. Пока рынок не получит более убедительных сигналов замедления инфляции или экономики, базовый сценарий остаётся прежним: доллар сильный, золото под давлением, индексы — в состоянии хрупкого равновесия.
*обзор подготовлен на основе открытых источников и сообщений СМИ и представляет собой анализ динамики цены, зависящей от множества факторов, поэтому управление рисками и контроль позиций имеют особое значение
**см. также наши сегодняшние обзоры:

