
Voir aussi


 19.11.2026 11:18 AM
L’euro a continué de se déprécier face au dollar américain, et la même tendance a été observée pour la livre sterling. Jeudi matin, l’EUR/USD était tombé à 1,0964 contre 1,0990 mercredi matin, et le GBP/USD à 1,3132 contre 1,3197. Rien de surprenant à cela : durant la première moitié de la journée, l’attention s’est portée sur l’inflation en zone euro et au Royaume-Uni, et les données publiées n’ont apporté aucun soutien à l’une ou l’autre devise.
Que montrent les chiffres de la zone euro ? L’indice des prix à la consommation en glissement annuel pour octobre s’est établi à 4,0 %, conformément à l’estimation préliminaire et en hausse par rapport à 3,8 % en septembre ; sur un mois, la progression s’est accélérée à 0,5 % contre une prévision de 0,4 % et 0,6 % le mois précédent, et l’indice sous-jacent s’est établi à 2,6 % contre 2,5 % attendu. Je rappelle que l’inflation était de 3,2 % en août et de 2,1 % un an plus tôt : les prix augmentent donc beaucoup plus rapidement. Cette pression complique la tâche de la BCE, qui doit encore poursuivre les hausses de taux : le taux de dépôt est actuellement de 2,50 %, et un relèvement à 2,75 % est attendu le 17 décembre. Toutefois, la hausse de décembre est déjà intégrée dans les cours, et l’euro n’a tiré aucun soutien de ces données.
De même, la livre sterling ne s’est pas appréciée après la publication de l’inflation. Le taux annuel du Royaume-Uni a grimpé à 3,6 % contre 3,5 % en septembre, conformément aux prévisions, et les prix ont augmenté de 0,5 % sur un mois contre 0,4 %. Là encore, il s’agit d’une hausse en glissement annuel qui reste nettement au‑dessus de l’objectif de 2 % de la Bank of England. Il est à noter qu’en septembre l’indice avait dépassé la prévision de 3,4 %, et la livre sterling s’était alors appréciée, mais cette fois il n’y a pas eu de réaction. Les prix à la production des intrants, d’ailleurs, ont augmenté de 2,2 % sur un mois, contre une prévision de 0,8 % et 1,5 % précédemment, et pourtant le maintien du taux de 4,00 % de la Bank of England après une décision 9–0–0 n’a pas renforcé la livre sterling. À mon avis, cela s’explique par le fait que l’économie commence à montrer des signes de ralentissement : la croissance moyenne des salaires, primes comprises, a ralenti à 3,6 % contre 3,8 %, les prix immobiliers Rightmove ont reculé de 1,8 % en novembre après une hausse de 1,0 %, et les relèvements de taux vont peser sur ce marché. La livre sterling reflète tout cela face à un dollar relativement solide.
Hier, les minutes de la réunion d’octobre de la Fed ont été publiées, et les opérateurs ont acheté des dollars en réaction. Elles se sont révélées plus fermes que l’issue de la réunion, lors de laquelle le taux des Fed funds avait été maintenu inchangé par 10 voix contre 2, seuls Hummock et Cook ayant voté pour une hausse de 25 points de base. Mais les minutes montrent que presque tous les participants considèrent une nouvelle hausse comme nécessaire pour ramener l’inflation à 2 %, et que deux membres envisageaient une augmentation supérieure à 25 points de base dès décembre en cas de mauvaise surprise sur l’inflation. De nombreux responsables se sont prononcés en faveur de la poursuite des hausses à l’époque, immédiatement après la réunion et au cours des deux dernières semaines. Le mouvement de décembre est désormais entièrement intégré dans les prix, et le dollar se renforce sur les anticipations de nouvelles hausses en janvier et en mars. Aucun signe d’inversion ne se dessine : les rendements augmentent, la demande de dollars demeure, et même la baisse du pétrole ne suffit pas à éliminer le problème d’inflation qui contraint la Fed à agir.
Pour ce qui est d’aujourd’hui, dans la première partie de la journée, on attend les chiffres du compte courant de la zone euro pour septembre, avec une prévision de 16,6 milliards d’euros après 8,7 milliards en août, mois où la publication s’était révélée bien inférieure aux attentes et où l’euro avait reculé. Du côté britannique, l’indice CBI des commandes industrielles pour novembre sera publié, avec une prévision de -29 après -32 en octobre, mois où il avait déçu face à une attente de -20. Aucun autre indicateur européen majeur n’est au programme : la Bundesbank publiera son rapport mensuel, puis la présidente de la BCE Christine Lagarde prendra la parole. Elle avait précédemment souligné que le conseil avait discuté de nouvelles hausses mais qu’il examinerait les données à venir avant décembre, et, la semaine dernière, elle avait préféré ne pas aborder la question des taux. Si ses remarques portent sur l’orientation future de la politique monétaire, l’euro pourrait être soutenu et se renforcer face au dollar. Dans le cas contraire, il n’existe tout simplement aucun motif de hausse aujourd’hui, même au regard des statistiques fondamentales.
Aux États‑Unis, les demandes hebdomadaires d’allocations chômage initiales sont attendues : 198 000 contre 200 000, et les demandes continues sont prévues à 1 710 000 contre 1 697 000, c’est‑à‑dire dans des fourchettes jugées normales. Les acheteurs d’euros ne doivent pas en attendre grand‑chose. L’indice manufacturier de la Philadelphia Fed sera également publié, attendu à 20,6 après 20,9 le mois précédent. Des interventions sont programmées de la part de Beth Hammack, Austan Goolsbee et Michael Barr. Le 5 novembre, Hammack a évoqué des hausses plus fréquentes mais de faible ampleur et, le 16, a envisagé des mouvements plus importants et un taux terminal plus élevé ; Goolsbee a, le 9, qualifié la construction tirée par l’IA de surchauffe de la demande et, le 10, jugé le rapport sur l’inflation préoccupant ; Barr a déjà déclaré par le passé qu’il était prêt à relever les taux. Nous avons entendu tout cela cette semaine, de sorte que de nouveaux commentaires contribueront à renforcer le dollar et à faire pression à la baisse sur l’euro et la livre.
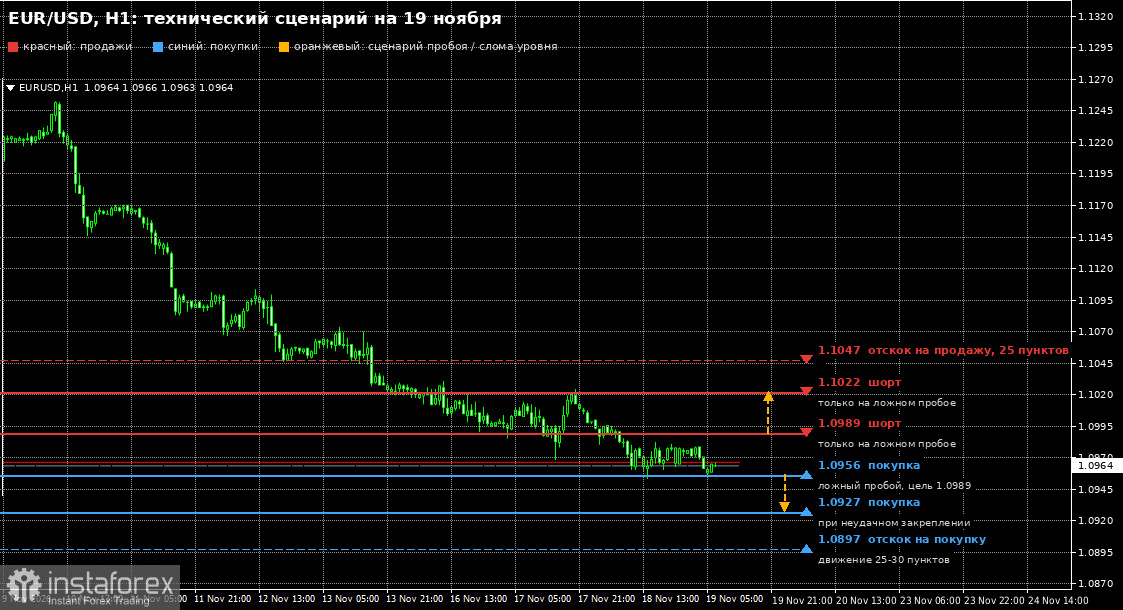
Configuration technique pour l’EUR/USD
Sur le graphique horaire, le soutien des acheteurs se situe à 1,0956 — la formation d’une fausse cassure serait un signal en faveur d’un rebond vers environ 1,0989. Seule une cassure, avec clôture et maintien des cours au‑dessus de ce niveau, donnerait un nouvel élan vers 1,1022, avec un objectif supplémentaire à 1,1047, où j’envisagerai de vendre sur rebond pour viser un mouvement de 25 pips. Des positions vendeuses sur repli dans le sens de la tendance à partir de 1,0989 uniquement en cas de fausse cassure, de même qu’à partir de 1,1022 uniquement en cas de fausse cassure. Si les vendeurs parviennent à enfoncer et à maintenir les cours sous 1,0956, cela renforcerait la pression baissière et ouvrirait la voie à 1,0927. Les achats à ce niveau seraient contre‑tendance en cas d’incapacité à tenir ce support, il conviendra donc d’être prudent. L’objectif suivant se situe à 1,0897, où je prévoirai d’acheter sur rebond pour 25–30 pips.
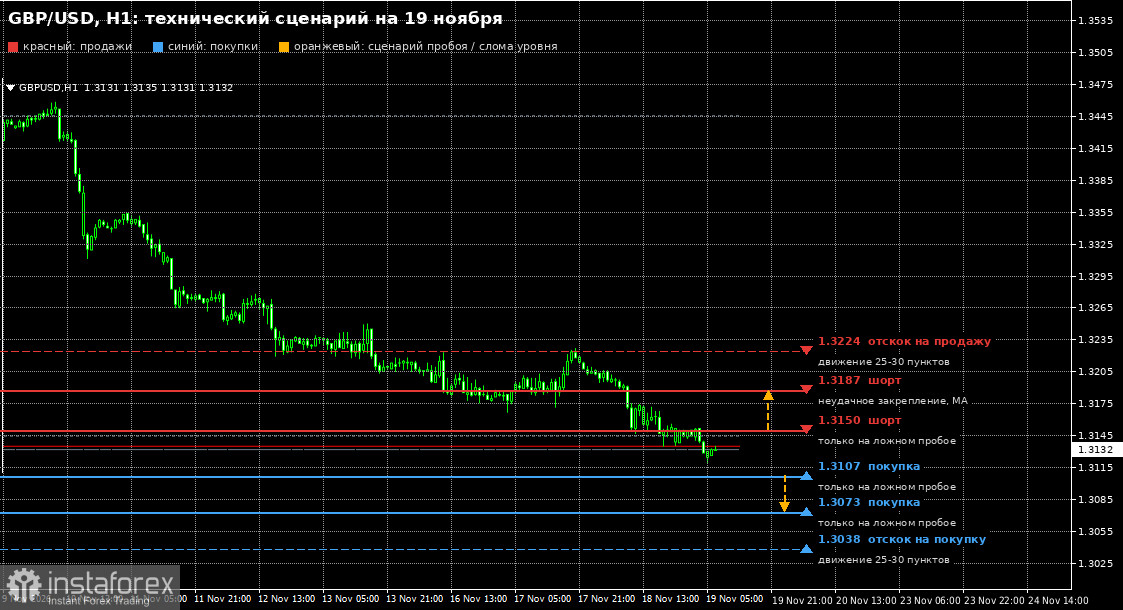
L’EUR/GBP raconte une histoire similaire. Si vous voulez acheter, il est préférable d’attendre une baisse vers 1,3107. Compte tenu de l’absence de statistiques importantes aujourd’hui, la livre pourrait afficher une correction haussière. Mais achetez uniquement à partir de 1,3107 sur une fausse cassure, ou sur une fausse cassure depuis 1,3073 ; en cas de rebond, je regarderai la zone de 1,3038 pour viser 25–30 pips. Pour les positions de vente, j’attends la première réaction baissière dans la zone de 1,3150 — j’interviendrai là-bas sur une fausse cassure. Si la correction haussière gagne davantage en impulsion, envisagez de vendre autour de 1,3187 en cas d’échec de maintien et depuis les moyennes mobiles, ou de shorter sur un rebond depuis 1,3224 pour 25–30 pips.
Le bilan de la journée est clair. Le dollar reste gagnant tant que le marché intègre trois mouvements de la Fed, et le ton offensif des minutes ainsi que les déclarations attendues de Beth Hammack, Austan Goolsbee et Michael Barr ne font que renforcer ce scénario. Je penche pour l’idée que l’euro n’a pas de véritable soutien à la hausse ; ainsi, tout rebond vers 1,0989 servira avant tout d’opportunité de vente. La livre pourrait afficher une correction haussière en l’absence de statistiques au Royaume‑Uni — je ne l’exclus pas — mais à mon avis, sans changement de ton de la Fed, cela restera une simple correction au sein d’une tendance baissière.

