
Voir aussi


 20.11.2026 08:55 AM
Après la séance d’hier, l’euro s’est redressé durant la première moitié de la journée, et la livre a tenté un mouvement de hausse similaire. Toutefois, ce mouvement ne s’expliquait pas par des données macroéconomiques, mais plutôt par l’espoir des marchés que la demande de dollars se détende légèrement et que les actifs risqués connaissent une correction. Il n’y a pas eu de publications majeures en zone euro ni au Royaume-Uni, de sorte que le mouvement est resté modeste et largement technique.
Les discours de membres de la BCE ont soutenu l’euro hier. Joachim Nagel a déclaré que les taux doivent encore augmenter : les pressions inflationnistes n’ont pas encore produit de « second-round effects », mais elles pourraient le faire à tout moment, ce qui impose de les combattre même si les prix du pétrole et de l’énergie reculent, car personne ne souhaite revivre les anciennes crises gazières européennes. Il est notable de voir à quel point la rhétorique du président de la Bundesbank a évolué. Le 16 octobre, il s’était contenté d’indiquer que de nouveaux pas ne pouvaient être exclus ; il parle désormais d’un relèvement des taux en décembre comme d’un signal fort de détermination, tout en laissant la porte ouverte à une poursuite ensuite. Fabio Panetta a ajouté que l’autorité de régulation doit empêcher l’inflation de s’enraciner tout en évitant de nuire excessivement à l’économie, qualifiant les deux hausses déjà réalisées (juin et septembre) de « modérées ».
Pourquoi des propos aussi fermes ne se sont-ils pas traduits par un rebond franc de l’euro ? Parce qu’un relèvement du taux de dépôt de 2,50 % à 2,75 % le 17 décembre est déjà intégré dans les cours, et que le marché a désormais besoin de recommandations prospectives pour 2027 — ce que le Conseil des gouverneurs ne souhaite pas fournir.
Les interventions des membres de la Fed ont également soutenu le dollar hier. Anna Paulson a souligné l’importance d’une communication claire sur l’état de l’économie et les anticipations de taux ; pour mémoire, elle avait voté le statu quo en octobre, mais a déclaré le 10 novembre que la pause concerne le rythme, non la direction, et que de nouveaux durcissements sont appropriés. Les minutes d’octobre publiées la semaine dernière ont montré qu’il ne s’agit pas d’un avis isolé : la quasi-totalité des participants considèrent qu’une nouvelle hausse sera nécessaire, et deux d’entre eux n’excluent même pas un mouvement supérieur à 25 pb en décembre.
Un deuxième facteur de demande en dollar vient des actions. L’introduction en bourse d’Anthropic, l’une des plus importantes de l’histoire, a d’abord bondi à l’ouverture avant de perdre plus de 5 % par la suite. L’entreprise visait une levée d’environ 90 Mds $ pour une valorisation de 1,4 Tn $, et la demande a été presque sept fois supérieure à l’offre, de sorte que la réaction du marché ressemble à une déception. On peut en déduire que cette IPO n’a pas levé les doutes sur la rentabilité du secteur de l’IA — ce qui est cohérent avec les minutes de la Fed, où les participants ont mis en avant le risque de déception des investisseurs quant aux retombées de l’IA et la montée de l’endettement dans ces entreprises. Une nouvelle phase importante de ventes pourrait tourner à la quasi-panique et, lors de telles séances, le dollar joue un rôle de valeur refuge.
Pour aujourd’hui, commençons par la matinée, avec en point de mire les ventes au détail britanniques d’octobre. Un chiffre stable est attendu après un recul de 0,4 % en septembre (plus mauvais que la prévision de -0,1 %), et les ventes au détail de base avaient baissé de 0,7 %. Pour la livre, l’essentiel sera de voir si la faiblesse de la consommation se confirme : un chiffre meilleur qu’attendu soutiendrait partiellement la devise, qui reste sous forte pression face au dollar ; un mauvais chiffre apporterait de nouveaux arguments à ceux qui voient la demande comme le maillon faible après la hausse de l’inflation à 3,6 % en octobre. Ensuite sera publiée la PPI allemande d’octobre — prévision à +0,9 % après +1,9 % en septembre, mois où le taux annuel a atteint 6,7 %. Un rythme mensuel divisé par deux est déjà anticipé, si bien que le marché scrutera surtout le risque d’une surprise à la hausse, qui renforcerait l’argumentaire en faveur d’une BCE plus ferme et aiderait l’euro à tenir ses plus bas mensuels actuels. À noter que les prix de gros allemands pour octobre ont augmenté de 0,4 % (conformément aux attentes), sans signal d’accélération. Christine Lagarde s’exprimera également, mais elle est déjà intervenue plusieurs fois cette semaine, de sorte qu’aucun nouveau signal important n’est attendu.
Aux États-Unis, l’indicateur principal sera l’indice de confiance des consommateurs du Michigan pour novembre. Les anticipations d’inflation sont attendues à 4,3 % contre 4,7 % en octobre, et l’indice de sentiment à 51,0 contre 48,0. Ces deux chiffres sont conformes aux estimations préliminaires du 6 novembre, le marché escomptant donc une confirmation du redressement après le creux précédent. En cas de chiffres supérieurs aux prévisions, compte tenu du contexte général et des conditions de marché, le dollar pourrait facilement poursuivre son appréciation face à l’euro et à la livre, et des anticipations d’inflation plus élevées renforceraient les appels en faveur d’un mouvement de 50 pb. Dans l’après-midi, le gouverneur de la Fed Christopher Waller prendra la parole et, au vu de ses remarques du 18 novembre, on peut s’attendre à ce qu’il réaffirme que l’inflation évolue dans la mauvaise direction. Le tableau d’ensemble est clair : les partisans de nouvelles hausses le répètent à presque chaque intervention, et c’est ce qui a principalement porté le dollar ces dernières semaines.
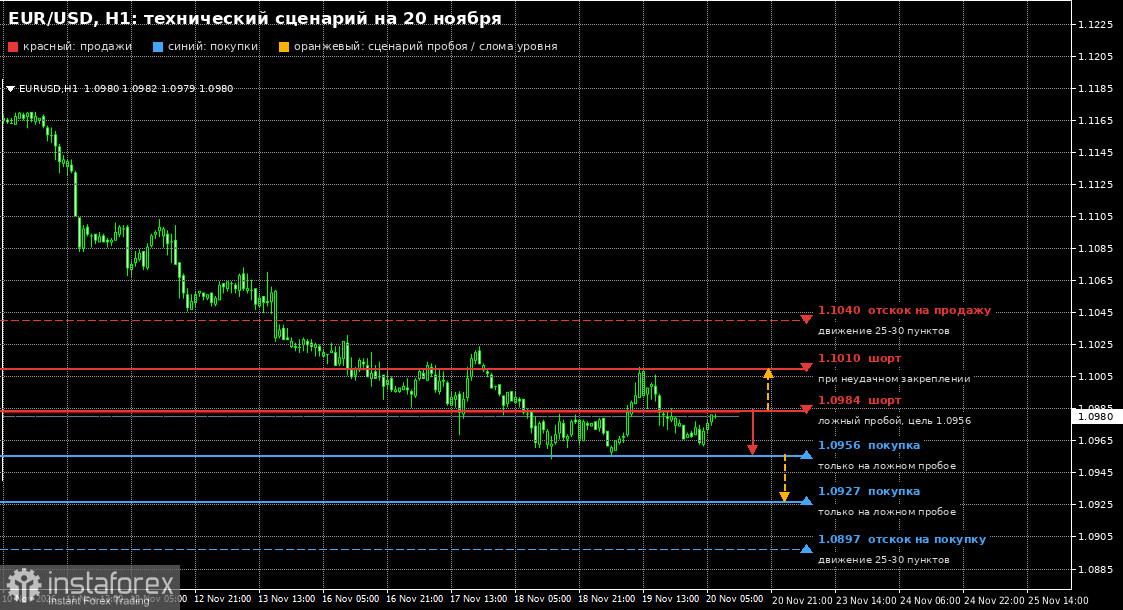
Tableau technique pour EUR/USD (1H) : la paire reste dans un canal correctif horizontal dont la médiane se situe autour de 1,0984. Seule une fausse cassure de ce niveau constituerait un signal pour ouvrir de nouvelles positions vendeuses visant un retour vers 1,0956. Un troisième test de 1,0956 pourrait se solder par une cassure et accentuer la pression sur l’euro, ouvrant la voie vers 1,0927 et 1,0897, où j’achèterai sur rebond pour 25–30 pips. Des positions longues à partir de 1,0956 et 1,0927 ne sont envisageables qu’en cas de fausse cassure, car cela irait à l’encontre de la tendance et impose de la prudence. Si les acheteurs parviennent à reprendre 1,0984, on peut s’attendre à un mouvement plus ample vers la zone de 1,1010, où je m’attends à voir les vendeurs se manifester uniquement en cas d’échec de clôture au-dessus de ce niveau, et je vendrais les rebonds à partir de 1,1040 pour 25–30 pips. Par rapport à la séance précédente, les objectifs supérieurs ont été révisés à la baisse : le niveau de vente sur rebond se situait auparavant à 1,1047 et la médiane du canal autour de 1,0989, tandis que les niveaux inférieurs 1,0956, 1,0927 et 1,0897 restent inchangés.
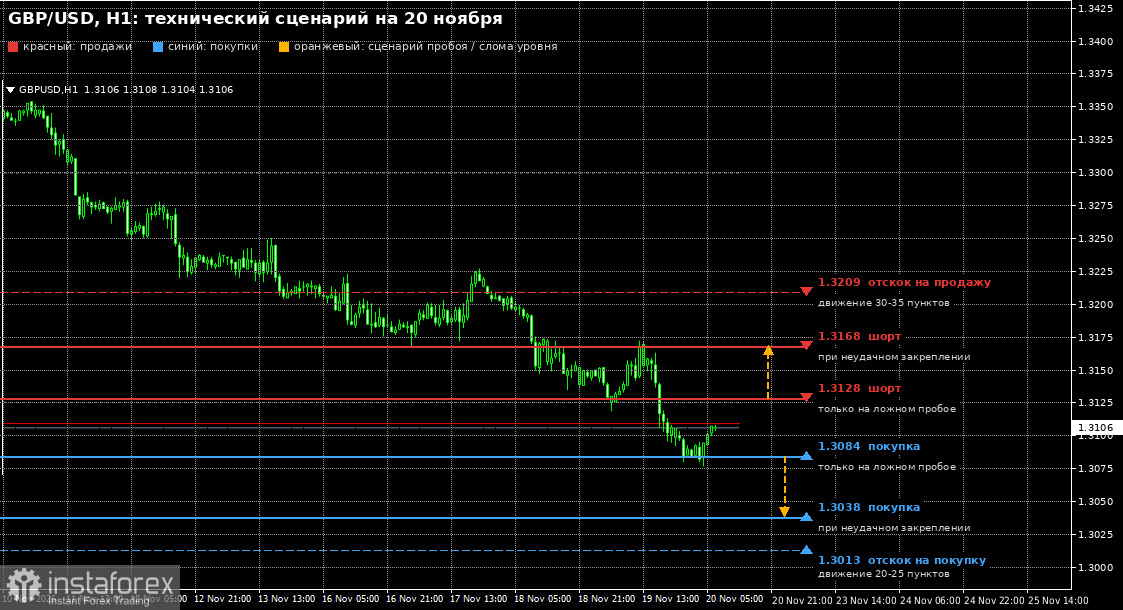
GBP/USD : la livre poursuit sa baisse de manière marquée, et j’anticipe que le premier mouvement baissier après toute correction haussière sera déclenché par de solides chiffres des ventes au détail au Royaume-Uni. Une fausse cassure de 1,3128 servirait de signal pour renforcer les positions vendeuses et poursuivre la tendance baissière. Si ce scénario ne se matérialise pas, des points d’entrée à la vente se situeront à 1,3168 en cas d’échec de consolidation au-dessus de ce niveau, et je vendrai le rebond à partir de 1,3209 pour viser 30 à 35 pips. Les configurations d’achat à contre-tendance exigent de la prudence : des signaux possibles seraient une fausse cassure de 1,3084 ou une nouvelle baisse vers 1,3038 et 1,3013, où des positions longues pourraient être envisagées en cas d’échec de clôture en dessous et de rebonds limités à 20–25 pips en intraday. Tous les niveaux de référence ont été abaissés de 15 à 35 pips par rapport à la séance précédente, lorsque les ventes sur rebond débutaient à 1,3224 et que la zone d’achat inférieure se situait à 1,3038.
En résumé : la configuration n’est pas favorable aux acheteurs d’euro et de livre. Les rendements américains à 10 ans dépassent 5 %, les responsables de la Fed évoquent une hausse de 50 points de base, et la BCE, malgré le ton ferme de Nagel, ne promet rien au-delà de décembre — de sorte que tout rebond de l’euro à la faveur des données actuelles restera vraisemblablement une simple correction au sein d’une tendance baissière latérale. La livre ne dispose que d’un seul catalyseur de reprise : les ventes au détail — et une publication décevante relancerait rapidement la baisse, tandis qu’un chiffre robuste se heurterait à des résistances à 1,3128 et 1,3168. Je n’exclus pas que les actions fassent la différence : une nouvelle vague de ventes sur les valeurs IA soutiendrait la demande de dollars plus que n’importe quelle donnée isolée. Dans la perspective des réunions de la Fed (9 décembre) et de la BCE (17 décembre), je m’attends à la poursuite de la tendance baissière sur les deux paires, entrecoupée de brèves phases de correction.

