
یہ بھی دیکھیں


 17.11.2026 07:56 PM
اکتوبر کے سی پی آئی میں ایک تکنیکی خامی ہے: پچھلے سال کے سرکاری بند ہونے کی وجہ سے، بیورو آف لیبر سٹیٹسٹکس اکتوبر 2025 کا ڈیٹا اکٹھا کرنے سے قاصر تھا، اس لیے سالانہ اعداد و شمار شائع نہیں کیے گئے۔ مارکیٹ کو صرف ماہانہ تبدیلیوں سے افراط زر کا اندازہ لگانا پڑا۔
ہیڈ لائن CPI میں 0.3% کی توقعات کے مقابلے ماہ بہ ماہ 0.4% اضافہ ہوا، لیکن ستمبر کے 0.6% کے بعد، یہ سست روی کی طرح لگتا ہے۔ بنیادی افراط زر میں 0.3% کا اضافہ ہوا — جو اگست اور ستمبر میں تھا — اور دوبارہ 0.2% کی پیشن گوئی کو مات دے دی۔ اشیا اور خدمات دونوں میں 0.4 فیصد اضافہ ہوا، یعنی افراط زر کا دباؤ گزشتہ مہینوں کے مقابلے میں زیادہ وسیع پیمانے پر معیشت پر پھیل گیا۔ بلومبرگ کا بنیادی افراط زر کی تین ماہ کی سالانہ رفتار کا حساب کتاب 3.7% تک پہنچ گیا - جو دو سال سے زیادہ میں سب سے زیادہ ہے۔
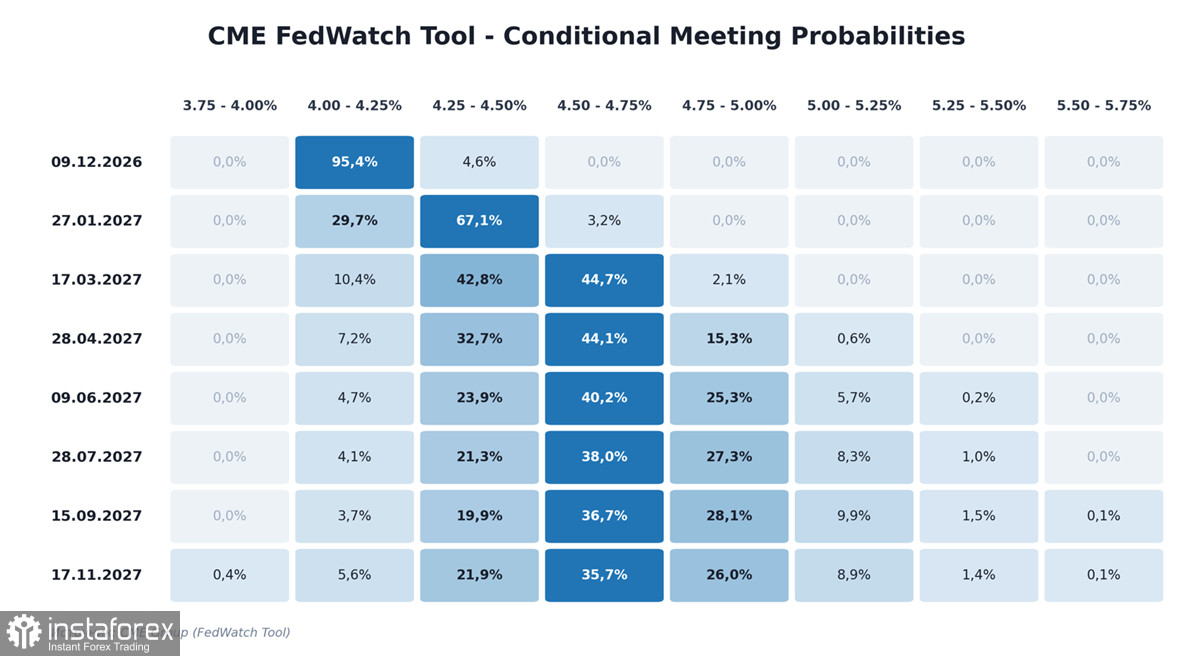
سی پی آئی کی رہائی کے بعد، سرکاری بیان بازی سخت ہوگئی۔ کلیولینڈ فیڈ کے صدر میسٹر نے کہا کہ پالیسی کی شرح کو محدود رہنا چاہیے کیونکہ افراط زر ابھی بھی ہدف سے "بہت دور" ہے۔ مینی پولس فیڈ کے صدر کاشکاری نے بنیادی افراط زر کو تقریباً 3 فیصد کے طور پر "ابھی بھی بہت زیادہ" قرار دیا۔ سینٹ لوئس فیڈ کے صدر بلارڈ نے مشاہدہ کیا کہ موجودہ شرح "واضح طور پر پابندیوں سے زیادہ غیر جانبدار کے قریب ہے"، یہ اشارہ ہے کہ پینتریبازی کی گنجائش محدود ہے۔ والر، نومبر کے وسط میں بات کرتے ہوئے، دسمبر میں اضافے کی تصدیق کرنے سے انکار کر دیا لیکن اسے مسترد نہیں کیا، اس بات کا اعادہ کیا کہ فیصلے ڈیٹا پر منحصر ہوں گے۔
9 نومبر کے بعد جاری ہونے والا ڈیٹا پیکج ایک ملی جلی تصویر پیش کرتا ہے۔ اکتوبر میں گھر کی موجودہ فروخت ستمبر سے 5.5 فیصد گر کر 3.75 ملین سالانہ رفتار پر آگئی - جو اگست 2010 کے بعد سب سے کم ہے۔ 30 سالہ رہن کی شرح 7.4 فیصد سے اوپر رہتی ہے، اور بیچنے کی درمیانی قیمت ریکارڈ بلندی پر رہتی ہے، جس سے گھر کی خریداری زیادہ تر گھرانوں کی پہنچ سے دور ہے۔
اکتوبر میں خوردہ فروخت، اس کے برعکس، 0.2 فیصد کی توقعات کے مقابلے میں 0.4 فیصد بڑھ گئی، اور ستمبر کے اعداد و شمار میں اوپر کی طرف نظر ثانی کی گئی۔ صنعتی پیداوار میں 0.3 فیصد اضافہ ہوا، پیشن گوئیوں کو شکست دی گئی۔ ابتدائی بے روزگاری کے دعوے 195–210k کی حد میں رہے — تاریخی اوسط سے نیچے — اس نظریے کی حمایت کرتے ہیں کہ فرم ابھی تک تنخواہوں میں کمی نہیں کر رہی ہیں۔
فیڈرل ریزرو کے لیے، اس کا مطلب یہ ہے کہ سختی معیشت کو تباہ نہیں کر رہی ہے، اس لیے رکنے کی کوئی فوری وجہ نہیں ہے۔
ٹریژری کی طرف سے جاری کردہ اکتوبر کے بجٹ کے اعدادوشمار میں 412 بلین ڈالر کا خسارہ ظاہر کیا گیا جو کہ ریکارڈ پر ایک مالی سال کا بدترین آغاز ہے۔ سال بہ سال اخراجات میں 18 فیصد اضافہ ہوا جبکہ وصولیوں میں صرف 6 فیصد اضافہ ہوا۔ پچھلے بارہ مہینوں میں، خسارہ کل تقریباً 1.9 ٹریلین ڈالر ہے، جو کہ GDP کا تقریباً 6% ہے۔
قرض کی خدمت خاص توجہ کا مستحق ہے۔ مالی سال 2026 میں، سود کی لاگت 1.2 ٹریلین ڈالر تک پہنچ گئی، جو پہلی بار دفاعی اخراجات سے زیادہ تھی۔ اس کا مطلب ہے کہ تمام وفاقی ٹیکس رسیدوں کا تقریباً 28% سود کی ادائیگیوں میں جاتا ہے۔ حکومتی قرض پر اوسط شرح سود بڑھنے کے ساتھ ہی پرانے اجراء کو دوبارہ فنانس کیا جائے گا، یہ حصہ نئے قرضے کے بغیر بھی بڑھے گا۔
بڑھتا ہوا خسارہ ٹریژری کو مزید قرض لینے پر مجبور کرتا ہے، جس سے بانڈ کی قیمتوں پر دباؤ پڑتا ہے اور پیداوار میں اضافہ ہوتا ہے۔ زیادہ پیداوار ڈالر کو سہارا دیتی ہے، لیکن قرضوں کا مسلسل بڑھتا ہوا بوجھ ریزرو اثاثہ کے طور پر ڈالر پر طویل مدتی اعتماد کو کمزور کرتا ہے۔ اب تک مارکیٹ نے پہلی تشریح کا انتخاب کیا ہے، لیکن صبر لامحدود نہیں ہے۔
10 نومبر کو ختم ہونے والے ہفتے کے لیے CFTC ڈیٹا نے بڑی کرنسیوں کے مقابلے USD میں سٹہ بازوں کی مجموعی خالص لانگ پوزیشن میں مسلسل کمی ظاہر کی، جو کم ہو کر 30.87 بلین ڈالر رہ گئی۔
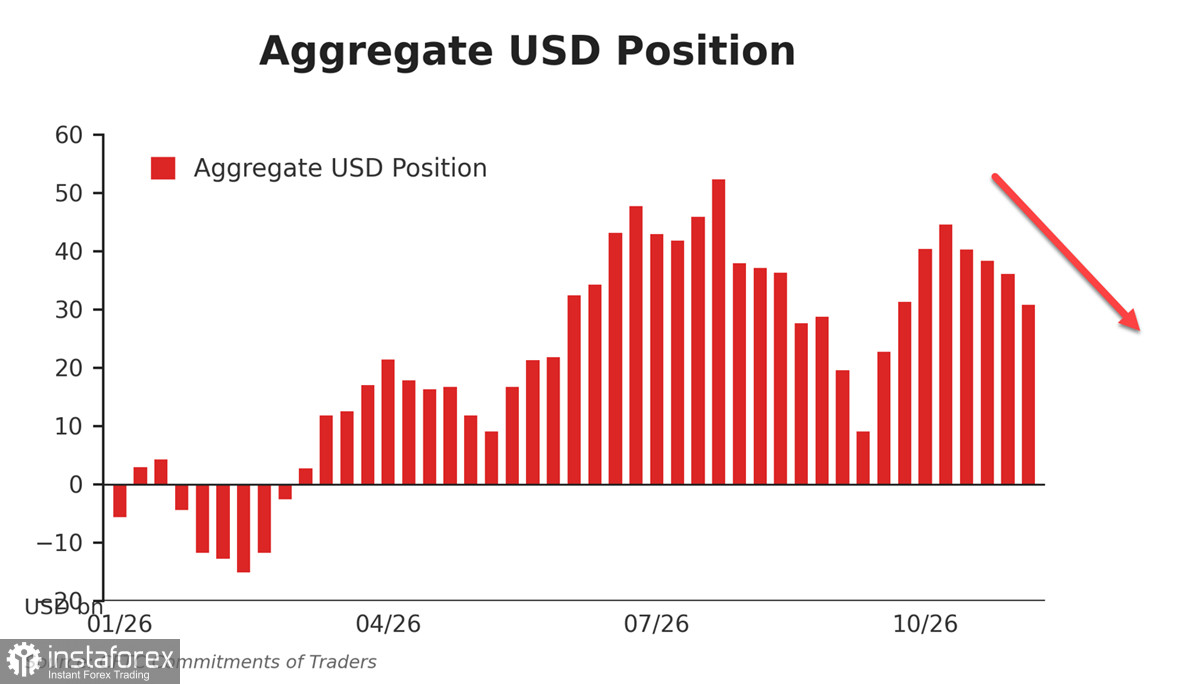
لانگ پوزیشن کی کٹوتی یورو اور ین میں شارٹ پوزیشنز کو کور کرنے کے ذریعے ہوئی ہے، ڈالر کی فروخت کے ذریعے نہیں - مارکیٹ نے ابھی تک پوری طرح سے توقعات کو پورا نہیں کیا ہے۔
قلیل مدتی عوامل کے زیر اثر، ڈالر مضبوط ہو رہا ہے، اور کئی بڑے بینکوں کو توقع ہے کہ یہ رجحان سال کے آخر تک جاری رہے گا، لیکن طویل مدت میں اس کی پوزیشن غیر یقینی ہے۔ سود کے اخراجات میں تباہ کن اضافہ اور بڑھتے ہوئے بجٹ خسارے کی ابھی پوری قیمت نہیں ہے، اور ایران کے ساتھ جنگ کے خاتمے اور یورپ اور مشرق وسطیٰ میں جغرافیائی سیاسی تناؤ میں عمومی طور پر نرمی کا نقطہ نظر - وہ عوامل جو محفوظ پناہ گاہ کی کرنسی کے طور پر ڈالر کی مانگ کی حمایت کرتے ہیں۔
ڈالر اب مضبوط ہے؛ یہ طاقت دو ستونوں پر ٹکی ہوئی ہے — مسلسل افراط زر جس کے لیے فیڈ کی اعلی شرحوں کی ضرورت ہوتی ہے، اور ڈالر کے مقابلے میں ریچھ کی پوزیشنوں کو ختم کرنا۔ پہلا ستون بنیادی ہے، دوسرا تکنیکی، اور ایک بار جب تکنیکی عنصر اپنا راستہ چلا گیا، تو ڈالر کو بڑھتے رہنے کے لیے ایک نئی وجہ کی ضرورت ہوگی۔ ابھی تک، کوئی بھی نظر میں نہیں ہے.


