
Смотрите также


 17.11.2026 10:00
У октябрьского CPI есть техническая особенность: из-за прошлогоднего шатдауна Бюро статистики труда не смогло собрать данные за октябрь 2025 года, поэтому годовые показатели не публиковались. Рынку пришлось оценивать инфляцию только по месячным изменениям.
Общий CPI вырос на 0,4% за месяц против ожиданий в 0,3%, но после сентябрьских 0,6% это выглядит замедлением. Базовая инфляция прибавила 0,3% — ровно столько же, сколько в августе и сентябре, и снова выше прогноза 0,2%. Товары и услуги выросли синхронно на 0,4%, то есть давление распространилось по экономике шире, чем в предыдущие месяцы. Годовой темп базовой инфляции за последние три месяца, по расчётам Bloomberg, достиг 3,7% — максимума более чем за два года.
После публикации CPI риторика чиновников ужесточилась. Глава ФРС Кливленда Хэммак заявила, что ставка должна оставаться ограничительной, поскольку инфляция всё ещё «слишком далека» от цели. Президент ФРС Миннеаполиса Кашкари оценил базовую инфляцию около 3% как «всё ещё завышенную». Глава ФРС Сент-Луиса Мусалем заметил, что текущий уровень ставки «ближе к нейтральному, чем к явно ограничительному», — намёк на то, что пространство для манёвра ограничено. Уорш, выступая в середине ноября, отказался подтверждать декабрьское повышение, но и не исключил его, повторив, что решения будут зависеть от данных.
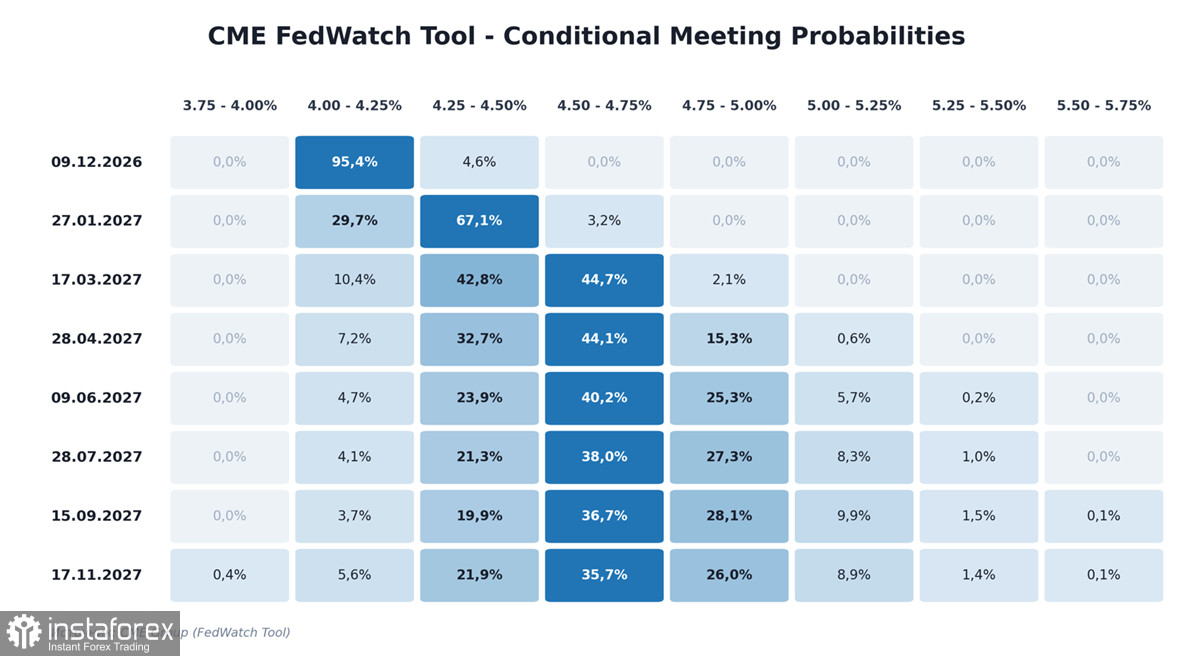
К середине ноября рынок ставок перестроился: вероятность повышения в декабре выросла с примерно 50% до 95%, а вероятность шага на 50 пунктов вместо 25 поднималась на неделе до 15%. Дискуссия сместилась с «будет ли повышение» к «насколько сильным оно будет».
После 9 ноября вышел блок данных, который рисует противоречивую картину. Продажи жилья на вторичном рынке в октябре рухнули на 5,5% к сентябрю до 3,75 миллиона в годовом выражении — минимума с августа 2010 года. Ставка по 30-летней ипотеке держится выше 7,4%, а медианная цена перепродажи остаётся на исторических максимумах, что делает покупку недоступной для большинства домохозяйств.
Розничные продажи за октябрь, напротив, выросли на 0,4% против ожиданий 0,2%, а сентябрьский показатель был пересмотрен вверх. Промышленное производство прибавило 0,3%, превысив прогноз. Число первичных заявок на пособие по безработице осталось в диапазоне 195–210 тысяч — ниже исторических средних, что подтверждает предположение, что компании пока не увольняют работников.
Для ФРС это означает, что ужесточение не разрушает экономику, а значит, нет и срочности для его прекращения.
Данные по бюджету за октябрь, опубликованные Минфином, показали дефицит в 412 миллиардов долларов, и это худший старт фискального года в истории. Расходы выросли на 18% год к году, доходы — лишь на 6%. За последние двенадцать месяцев дефицит составил около 1,9 триллиона долларов, или примерно 6% ВВП.
Отдельного внимания заслуживает обслуживание долга. За фискальный 2026 год процентные расходы достигли 1,2 триллиона долларов, впервые превысив расходы на оборону. Это означает, что почти 28% всех налоговых поступлений федерального правительства уходит на выплату процентов. При средней ставке по госдолгу, которая продолжает расти по мере рефинансирования старых выпусков, эта цифра будет увеличиваться даже без новых заимствований.
Растущий дефицит требует, чтобы Минфин занимал больше, что давит на цены облигаций и тянет доходности вверх, и более высокие доходности поддерживают доллар, но устойчиво растущая долговая нагрузка подрывает долгосрочное доверие к доллару как к резервному активу. Пока рынок выбирает первую интерпретацию, но запас терпения не бесконечен.
Данные CFTC за неделю, завершившуюся 10 ноября, показали продолжение сокращения совокупной чистой длинной позиции спекулянтов по USD против основных валют сократилась до 30.87 млрд.
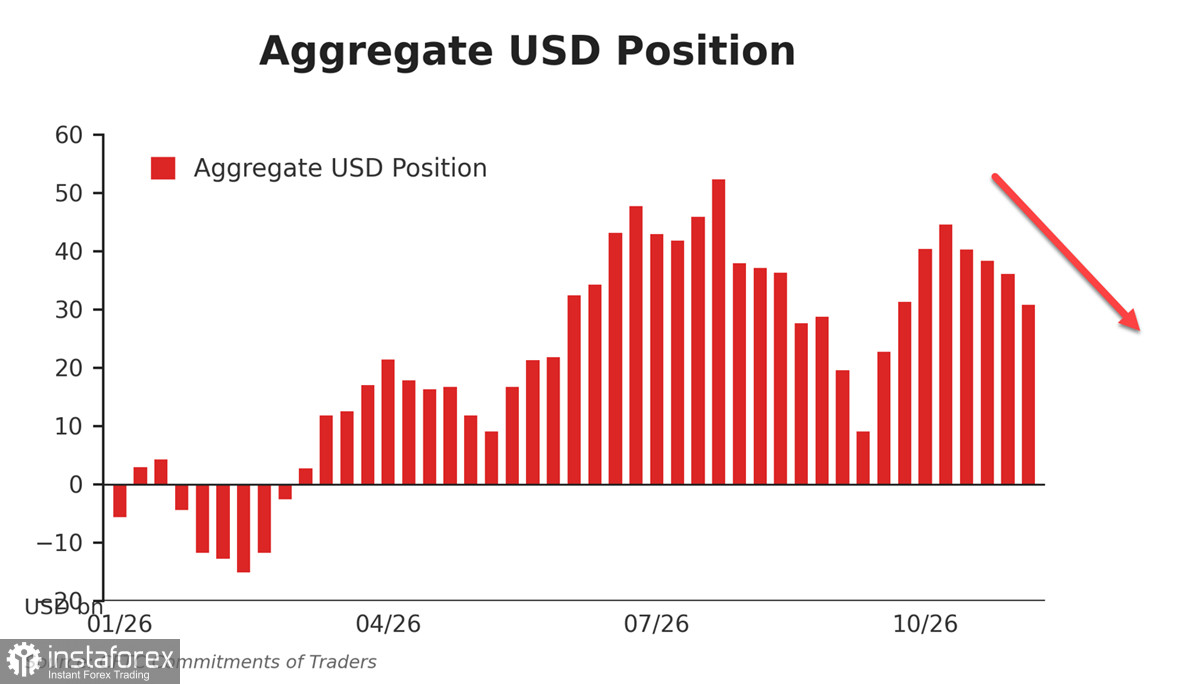
Сокращение длинной позиции происходит за счет закрытия коротких позиций по евро и иене, а не за счет распродаж доллара, рынок пока не полностью перестроился на изменение ожиданий.
Пол давлением краткосрочных факторов доллар укрепляется, и ряд крупных банков ожидает, что этот тренд сохранится до конца года, но в долгосрочной перспективе его позиции довольно зыбкие. Не осмыслен в полной мере фактор катастрофического роста процентных выплат и роста бюджетного дефицита, также остается неясной перспектива завершения войны и Ираном и общего снижения геополитической напряженности как в Европе, так и на Ближнем Востоке, которые поддерживают спрос на доллар как основную защитную валюту.
Доллар сейчас силён, эта сила имеет две опоры — устойчивую инфляцию, требующую роста ставки ФРС, и закрытие медвежьих ставок против доллара. Первая опора фундаментальная, вторая техническая, и когда вторая будет отработана, то доллару понадобится новая причина для роста. Пока её не видно.


